Actualidad de mercado · Macroeconomía y geopolítica
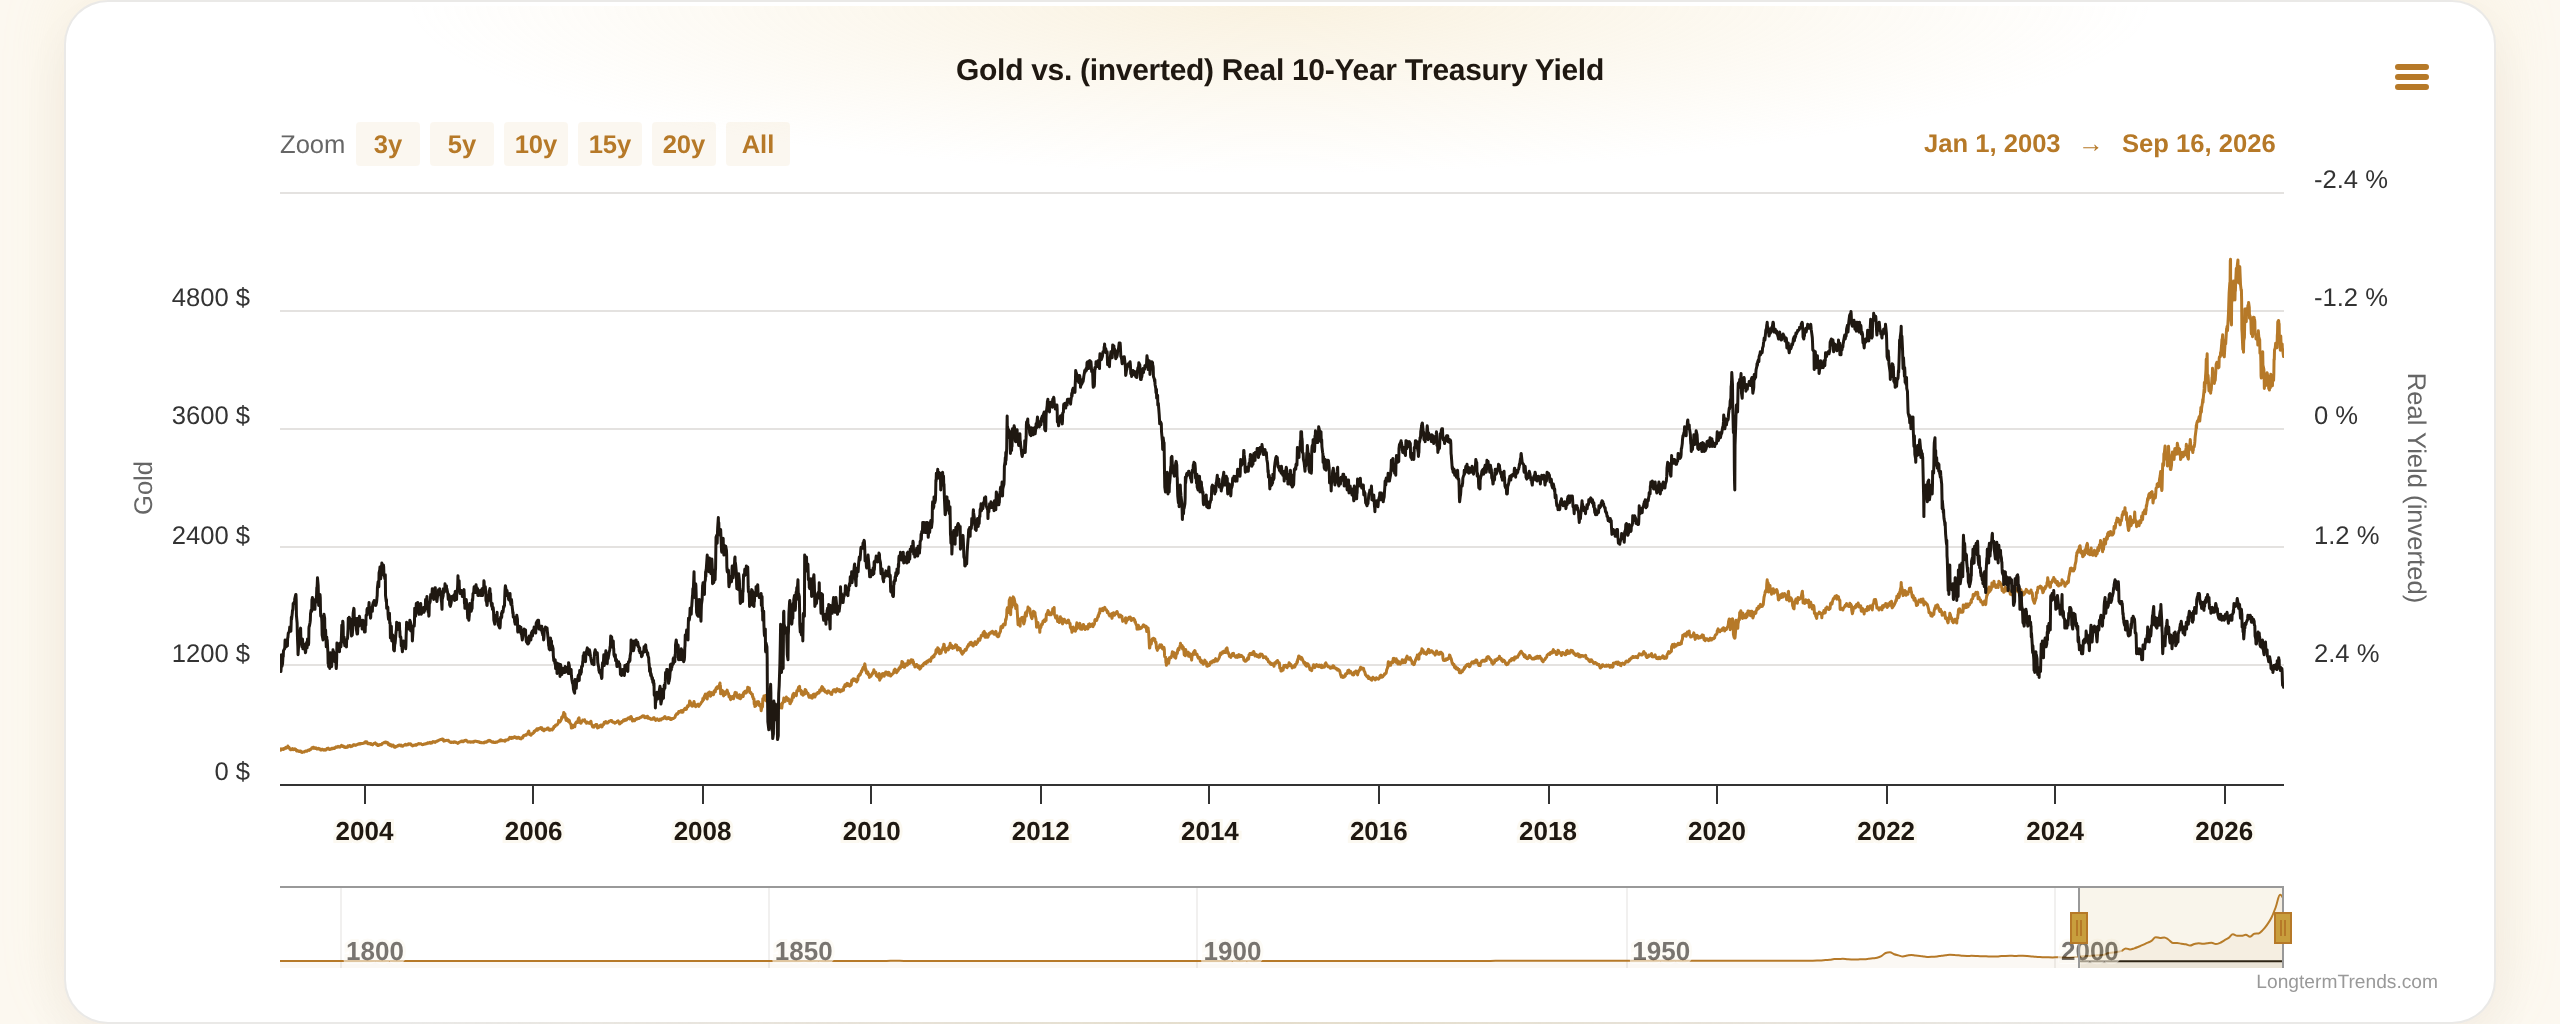
Durante casi 20 años, el oro siguió una sola regla: cuando los rendimientos reales subían, el oro bajaba; cuando los rendimientos reales bajaban, el oro subía. Esa relación (una de las correlaciones más estables y citadas de los mercados de materias primas) se mantuvo con fuerza entre 2003 y comienzos de 2022. Desde marzo de 2022, oro y rendimientos reales se mueven de forma prácticamente independiente entre sí, algo que gestoras de inversión y bancos centrales vienen señalando desde entonces.
¿Qué tan grande fue el quiebre?
Bhanu Baweja, Chief Strategist de UBS Investment Bank, cuantificó la ruptura en un análisis publicado por Financial Times el 3 de septiembre de 2026 ("Gold's run isn't yet done"): históricamente, cada punto porcentual de alza en los rendimientos reales de EE.UU. presionaba el precio del oro cerca de 14% a la baja. Esa relación se sostuvo hasta febrero de 2022.
Entre marzo de 2022 y octubre de 2023, los rendimientos reales subieron más de 4 puntos porcentuales; bajo el modelo histórico, el oro debería haber perdido más de la mitad de su valor. En cambio, subió 7%. En los dos años siguientes, los rendimientos reales bajaron menos de un punto y el oro subió 110%. El oro se volvió asimétrico: reacciona con fuerza cuando los rendimientos caen, pero deja de responder cuando suben (un comportamiento que los modelos tradicionales dejan de explicar por encima de, aproximadamente, US$2.500 la onza).
Otras firmas llegaron a una conclusión equivalente por métodos distintos. J.P. Morgan Asset Management calculó que, entre 1990 y 2021, el rendimiento real del bono del Tesoro a 10 años explicaba el 85% de la variación del precio del oro (R²); desde 2022, ese poder explicativo cayó a apenas 16%. RBC Wealth Management llegó a un resultado similar: la correlación histórica de 84% (2005–2021) se redujo a entre 3% y 7% desde 2022.
El quiebre en cifras
Relación entre el oro y los rendimientos reales de EE. UU.
| Fuente / indicador | Antes de 2022 | Desde 2022 |
|---|---|---|
| J.P. Morgan Asset Management R² oro / rendimiento real a 10 años · 1990–2021 | 85 % | 16 % |
| RBC Wealth Management Correlación oro / rendimiento real · 2005–2021 | 84 % | 3 %–7 % |
R² y correlación son indicadores distintos; las cifras se comparan dentro de cada fila.
¿Por qué coincide con el congelamiento de las reservas rusas?
El quiebre no es gradual: tanto J.P. Morgan como RBC ubican el punto de inflexión en 2022, el año en que Estados Unidos y sus aliados congelaron cerca de US$300.000 millones en reservas del banco central de Rusia, como respuesta a la invasión a Ucrania (iniciada a fines de febrero, con sanciones aplicadas desde marzo de 2022). Para varias casas de inversión, la coincidencia no es casual.
"Si US$630.000 millones en bonos del Tesoro (...) podían volverse inaccesibles de la noche a la mañana, ¿qué constituía entonces el dinero?" — Bhanu Baweja, Chief Strategist, UBS Investment Bank, sobre el total de reservas internacionales que Rusia mantenía antes de la guerra, de las cuales cerca de US$300.000 millones terminaron efectivamente congelados
"El congelamiento de las reservas rusas tras el conflicto de Ucrania marcó una ruptura estructural en el orden posterior a la Guerra Fría (...) Estados Unidos ha convertido en arma al dólar mediante sanciones, el congelamiento de reservas extranjeras y la politización de la liquidación en dólares." — Paul Wong, estratega de mercado, Sprott (mayo de 2026)
El World Gold Council documentó el mismo fenómeno en su comentario de mercado publicado el 5 de marzo de 2026: "la instrumentalización del dólar estadounidense tras el inicio de la invasión a Ucrania ha vuelto a los bancos centrales y otros inversionistas más cautelosos respecto a su exposición a EE.UU.". Steven Feldman, de OMFIF (Foro Oficial de Instituciones Monetarias y Financieras), lo resumió en agosto de 2026: la virtud más antigua del oro (que no es el pasivo de nadie) volvió a ser, por eso mismo, valiosa.
¿Qué ocupó el lugar de los rendimientos reales?
Si los rendimientos reales dejaron de explicar el precio del oro, ¿qué lo explica ahora? Los análisis coinciden en tres factores estructurales, más que en un evento único:
- Compras de bancos centrales: desde 2022, los bancos centrales, sobre todo de mercados emergentes, compran oro a un ritmo cercano a 1.000 toneladas anuales, el doble del promedio de ~500 toneladas de la década previa (Janus Henderson Investors, junio de 2026). Según Baweja, el oro pasó de representar 5%–7% de las reservas de los bancos centrales emergentes en 2022 a 11% hoy, todavía lejos del 26% que mantienen las economías desarrolladas, lo que sugiere que la recomposición aún tiene recorrido.
- Desdolarización y cobertura geopolítica: reservas que antes se sostenían en bonos del Tesoro migran hacia un activo que no depende de la voluntad de un tercero para poder usarse.
- La "operación de devaluación" (debasement trade): inversionistas que cubren el riesgo de una erosión sostenida del valor de las monedas fiduciarias y del gasto fiscal, con independencia de hacia dónde se muevan las tasas de interés en el corto plazo.
Cómo se ve el quiebre en los datos
El análisis del Financial Times se apoya en un gráfico de dispersión que cruza el precio del oro (escala logarítmica) con el rendimiento real a 5 años en EE.UU., diferenciando dos períodos (enero 2003 a febrero 2022 y marzo 2022 en adelante). El patrón es nítido: la nube de puntos del segundo período se despega por completo de la línea de tendencia que ajustaba casi perfectamente a los casi veinte años anteriores.
El gráfico de portada, de LongtermTrends.com, muestra el mismo fenómeno como serie de tiempo: entre 2003 y 2022 el oro y el rendimiento real a 10 años (invertido) se mueven en sintonía; desde 2022, el oro se separa con fuerza al alza mientras la línea del rendimiento real invertido sigue cayendo, es decir, con rendimientos reales que suben. Esta herramienta de datos independiente, que calcula la correlación móvil a un año entre el oro y los rendimientos reales invertidos, señala: "tras marzo de 2022, a pesar de que los rendimientos reales subían, el precio del oro también subió, rompiendo su relación negativa habitual".
¿Qué significa esto para quien sigue el precio del oro?
Para quien invierte en oro físico, el quiebre tiene una lectura concreta: los modelos que durante dos décadas explicaron el precio del oro casi exclusivamente en función de las tasas reales de EE.UU. dejaron de ser suficientes por sí solos. Eso no vuelve el precio impredecible, pero sí desplaza la pregunta relevante: ya no es solo "¿hacia dónde van las tasas reales?", sino también "¿cuánto confían los bancos centrales y los grandes tenedores de reservas en que el sistema financiero basado en el dólar seguirá siendo neutral?". Es una pregunta distinta, y (como muestran los datos de compras oficiales) se está respondiendo con decisiones de reserva, no solo con teoría de mercado.
La lectura de Baweja va en la misma línea: para bancos centrales y grandes tenedores de reservas, el oro dejó de comportarse como una inversión sensible a las tasas de interés y empezó a comportarse como una póliza de seguro frente a un escenario de estanflación (donde acciones y bonos caen a la vez) y frente al riesgo, ya no hipotético, de que una reserva denominada en la moneda de otro país deje de estar disponible cuando más se necesita.
Quien quiera profundizar en los demás factores que forman el precio del oro puede revisar nuestra miniserie "Cómo se forma el precio del oro y la plata", dentro de la sección Guías, donde explicamos el rol del benchmark LBMA, la oferta y demanda física, y los drivers estructurales del precio más allá de las tasas de interés.
Disclosure: Esta información no es una asesoría ni recomendación para inversión.
Transparencia editorial
Fuentes de referencia
- Financial Times, “Gold's run isn't yet done”, análisis de Bhanu Baweja (UBS Investment Bank) — ft.com/content/589bc3d6-998e-48a9-b863-050fe1044f45
- J.P. Morgan Asset Management, “Is Gold's Old Playbook Broken?” — am.jpmorgan.com/gb/en/asset-management/liq/insights/portfolio-insights/fixed-income/fixed-income-perspectives/is-golds-old-playbook-broken/
- RBC Wealth Management, “Gold's regime change?”, Joseph Wu, CFA — rbcwealthmanagement.com/en-us/insights/golds-regime-change
- Sprott, “Gold Overtakes Dollar Reserves as Global Trust Shifts”, Paul Wong — sprott.com/insights/gold-overtakes-dollar-reserves-as-global-trust-shifts/
- OMFIF, “Gold's Return as Monetary Collateral”, Steven Feldman — omfif.org/2026/08/golds-return-as-monetary-collateral/
- World Gold Council, Gold Market Commentary: “When the dollar turns on itself” — gold.org/goldhub/research/gold-market-commentary-february-2026
- Janus Henderson Investors, “Chart to Watch: What's behind the divergence between gold and real Treasury yields?”, Philip Maymin, PhD — janushenderson.com/en-us/advisor/article/chart-to-watch-whats-behind-the-divergence-between-gold-and-real-treasury-yields/
- LongtermTrends.com, “Gold vs. Real Yields” — longtermtrends.com/gold-vs-real-yields/