1. Agosto en una mirada
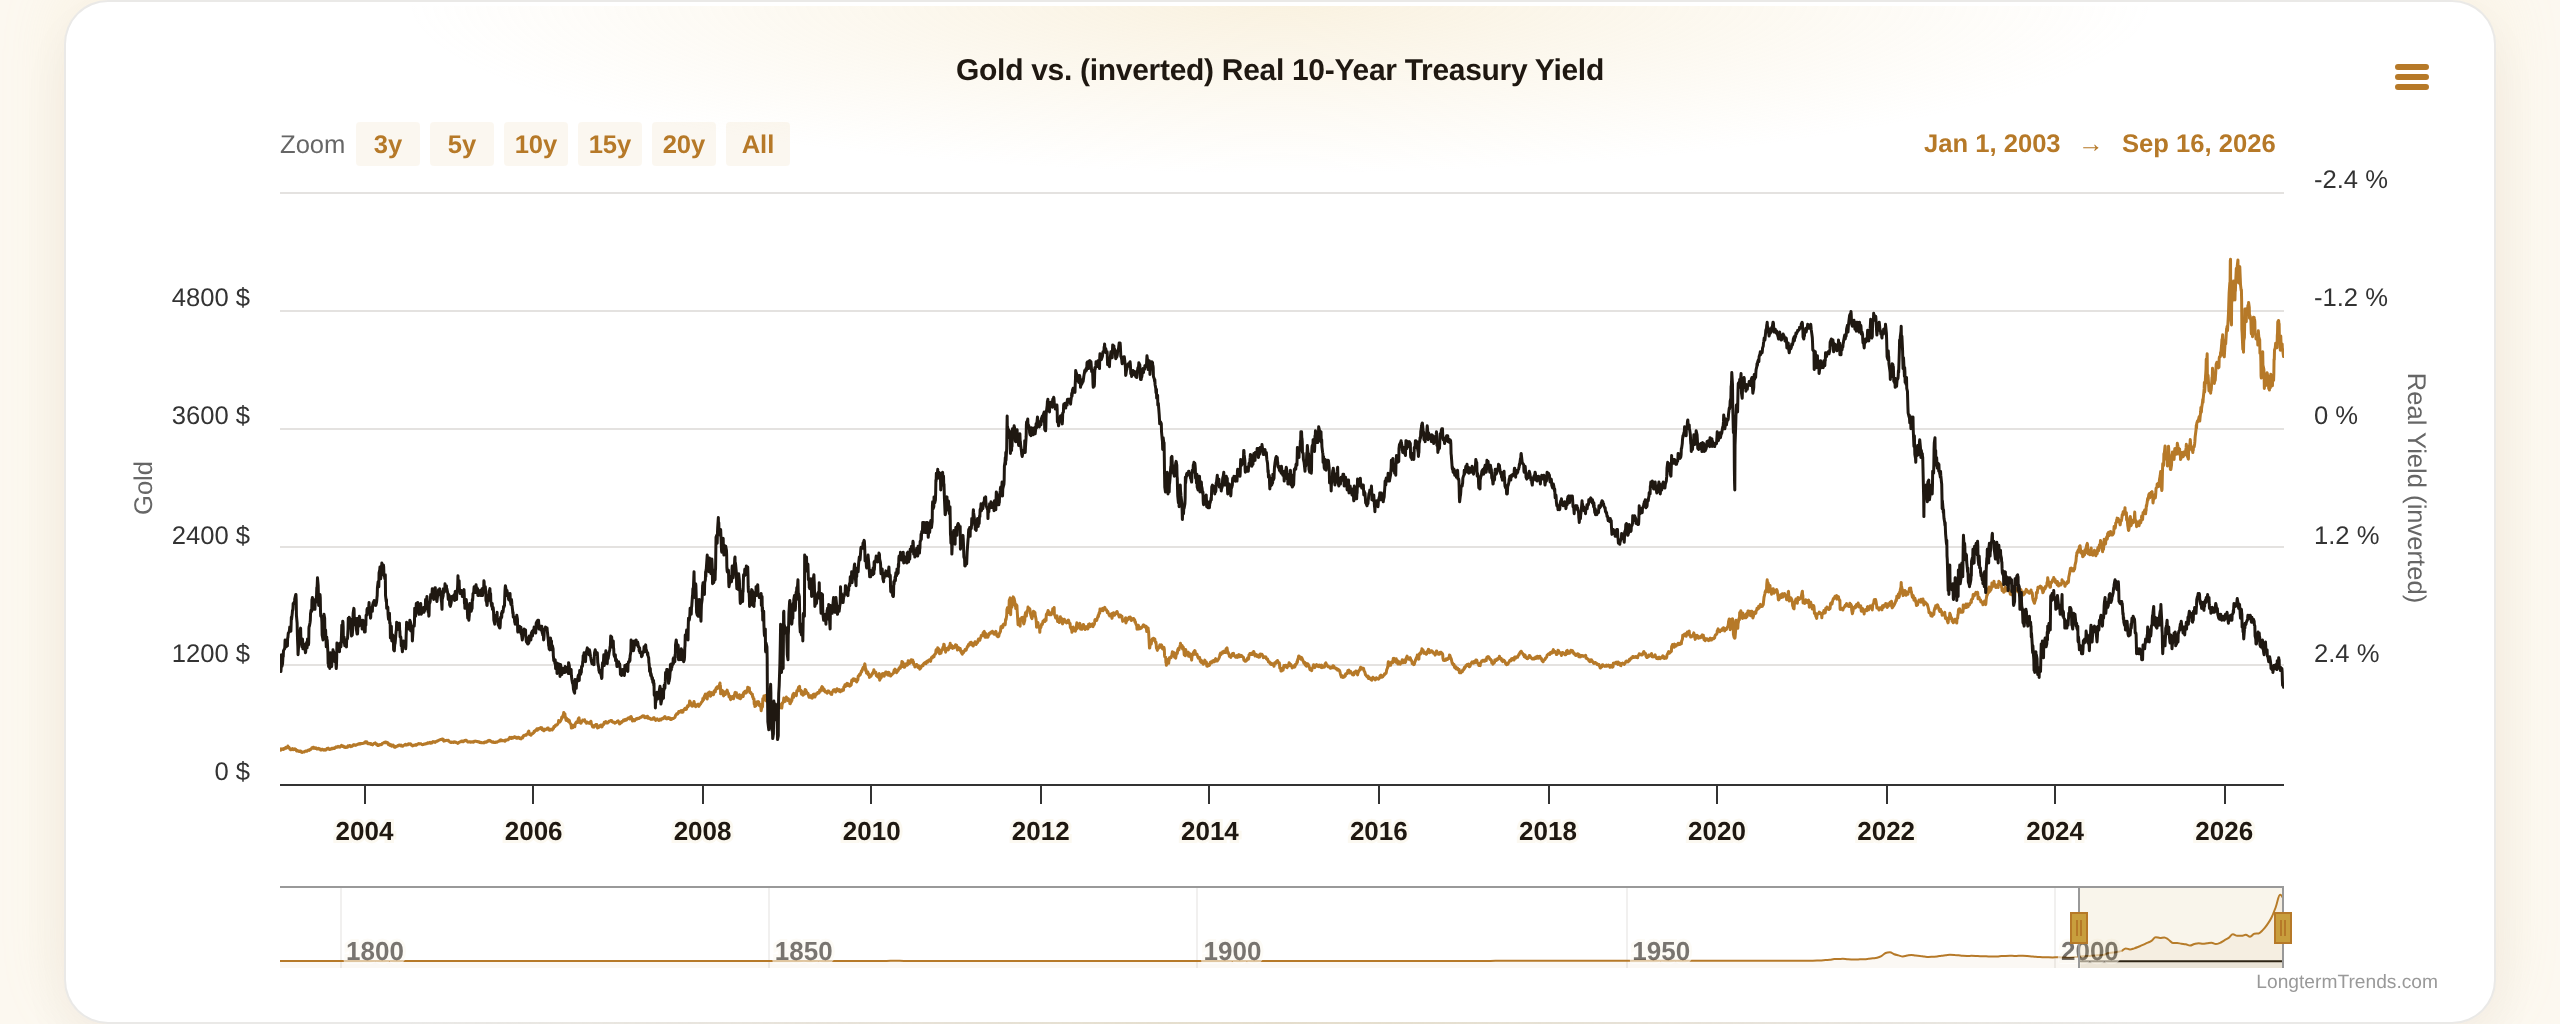
El oro subió alrededor de 10 % en agosto (13 % según el LBMA Gold Price PM, la referencia que usa el World Gold Council), uno de sus mejores meses en 25 años. Lo sorprendente no fue la magnitud del alza, sino sus motores: flujos récord de inversión y preocupación por la deuda pública y el dólar — mientras los rendimientos de la deuda soberana de largo plazo se mantenían cerca de máximos de varios años y la Reserva Federal se inclinaba por endurecer su política.
Tabla 1
Panel de mercado: cifras clave, agosto 2026
| Indicador | Agosto 2026 |
|---|---|
| Oro (spot, cierre de Nueva York) | US$4.046 → US$4.458/oz (+10,2 %) |
| Oro (LBMA Gold Price PM, referencia del WGC) | +13 % a US$4.563/oz; tercer mejor mes en 25 años |
| Plata | ≈ US$66,5/oz (≈ +15,5 %) |
| Platino / Paladio | ≈ US$1.800/oz (≈ +10 %) / US$1.395/oz el 28 ag. (máximo de 12 semanas) |
| Entradas netas a ETF de oro | US$18 mil millones (+121 t); tenencias récord de 4.189 t; activos US$615 mil millones |
| Posiciones netas largas totales en COMEX (todos los grandes operadores) | 753 t, +212 t (+39 %); de ello, fondos gestionados (managed money) ≈ +97 t |
| Compras netas de bancos centrales | +23 t informadas en julio; 289 t en el T2 2026 (estimación del WGC) |
| Rendimiento de la nota del Tesoro de EE. UU. a 10 años | 4,75 % el 31 ag., sin cambio en el mes (4,74 % el 21 ag., cerca de un máximo de 20 meses) |
| Índice dólar (DXY) | −0,5 % |
| Acciones de mercados desarrollados (MSCI World) | +2,6 % (S&P 500 +2,7 %; MSCI EM +3,4 %) |
| Bitcoin | ≈ US$78.600 (+25 %) |
| Cobre (LME) | Récord de US$6,74/lb (673,6 ¢/lb) el 17 ag. |
Fuente: investigación de A79 METALS, con base en datos públicos de mercado al 31 de agosto de 2026. ≈ aproximado. Oro (LBMA Gold Price PM): precio de referencia que se fija cada día hábil a las 15:00 de Londres (ICE Benchmark Administration) y que usa el World Gold Council; el de fin de agosto es el del 28 de agosto, US$4.562,8 (el 31 de agosto fue feriado bancario en el Reino Unido). Oro spot: cierre de Nueva York. Las dos series difieren por la hora de medición: el 28 de agosto el oro bajó tras el discurso de Jackson Hole, después de la fijación de Londres; por eso el alza del mes es de 10 % en spot y de 13 % en el LBMA Gold Price PM. Se muestran ambas por transparencia. Rendimiento a 10 años: Departamento del Tesoro de EE. UU. (curva de rendimientos par diaria).
El mes en cuatro puntos
- Los flujos, no las tasas de interés, movieron al oro. Los ETF de oro captaron cerca de US$18 mil millones — Europa tuvo su mejor mes histórico — y las posiciones netas largas totales en futuros de oro COMEX subieron 39 %. El World Gold Council atribuye la mayor parte del alza de agosto a los flujos hacia ETF y futuros, a la actividad en opciones y a un dólar más débil.
- La deuda y el dólar fueron el tema central. El Tesoro de EE. UU. anunció que al menos duplicaría sus recompras de bonos de largo plazo, Japón intervino para sostener el yen y los rendimientos de la deuda soberana de largo plazo de EE. UU., Reino Unido, Alemania y Japón tocaron máximos de varios años. La preocupación por las finanzas públicas favoreció al oro como reserva de valor.
- La Fed mantuvo un tono duro. La inflación PCE subyacente fue de 3,3 % anual en julio (publicado el 26 de agosto; Oficina de Análisis Económico de EE. UU., Bureau of Economic Analysis, BEA). En Jackson Hole (28 ag.), el presidente de la Fed, Kevin Warsh, afirmó que la Fed aún tiene “trabajo por hacer” frente a la inflación; el oro bajó y el mercado elevó a cerca de 50 % la probabilidad de que la Fed subiera su rango objetivo en septiembre (CME FedWatch).
- Demanda amplia por activos reales y alternativos. La plata (≈ +15,5 %), el platino y el paladio (≈ +10 %–11 %) y el bitcoin (+25 %) subieron junto con el oro, mientras las acciones de mercados desarrollados (MSCI World) avanzaron un más moderado 2,6 %.
2. Entorno macroeconómico
Estados Unidos: inflación persistente, una Fed dura y creciente preocupación fiscal
La inflación no se moderó tanto como esperaba el mercado: la inflación PCE subyacente, la medida preferida por la Fed, fue de 3,3 % anual en julio (publicado el 26 de agosto), muy por encima de la meta de 2 %. El débil informe de empleo de julio, publicado a comienzos de agosto (las nóminas cayeron en 23.000 puestos), reavivó brevemente la esperanza de que la Fed recortara su rango objetivo, pero el mensaje de la Fed se endureció hacia fin de mes. En Jackson Hole, Warsh afirmó: “Debemos estar seguros de que la inflación subyacente avanza hacia nuestro objetivo, de forma clara y a una velocidad suficiente. De lo contrario, tenemos trabajo por hacer”. El mercado elevó a cerca de 50 % la probabilidad de un alza del rango objetivo en septiembre, según CME FedWatch.
Al mismo tiempo, el Tesoro de EE. UU. anunció que al menos duplicaría sus recompras de bonos de largo plazo, a US$4 mil millones el próximo trimestre, con el fin de contener los rendimientos de largo plazo. No lo logró: el rendimiento de la nota del Tesoro a 10 años llegó a 4,74 % el 21 de agosto, cerca de un máximo de 20 meses, y cerró el mes en 4,75 %, sin cambio respecto de fin de julio. La fuerte emisión de deuda de empresas ligadas a la inteligencia artificial, el gasto deficitario del gobierno federal y los mayores precios de la energía empujaron en la misma dirección.
Rendimiento de la deuda soberana a 10 años: variación en agosto
Los rendimientos de largo plazo subieron o se mantuvieron cerca de máximos de varios años; el oro subió igual. Variación en puntos base (pb); rendimiento a fin de agosto entre paréntesis.
Fuentes: Estados Unidos, Departamento del Tesoro (4,75 % a fin de julio y a fin de agosto); Alemania, Reino Unido y Japón, bonos de referencia a 10 años (Trading Economics). Fin de julio a fin de agosto de 2026.
Europa y Japón
Los rendimientos soberanos también subieron fuera de EE. UU.: el del Bund alemán a 10 años subió 12 pb, a 3,32 %, y el del gilt británico a 10 años avanzó a 5,06 %. En Japón, el rendimiento del JGB a 10 años subió 14 pb, a 2,94 %, y las autoridades intervinieron en el mercado cambiario para sostener el yen. El índice STOXX Europe 600 ganó 1,4 % en dólares; en Japón, el TOPIX subió 3,6 % y el Nikkei 225, 2,9 %, también en dólares.
China y mercados emergentes
El MSCI China cayó 0,3 %, pero los mercados emergentes en conjunto subieron 3,4 % en agosto (24,3 % en lo que va del año), liderados por Corea del Sur (+6,9 %) y Taiwán (+6,5 %). El Banco Popular de China fue el mayor comprador de oro entre los bancos centrales en julio (20 t, compras informadas).
América Latina y el cobre
Para Chile, el titular del mes fue el cobre: según Cochilco, el cobre en la Bolsa de Metales de Londres alcanzó un récord de 673,6 centavos de dólar por libra — US$6,74/lb o US$14.850/t — el 17 de agosto, por la estrechez en la oferta de concentrados y una sólida demanda industrial. El promedio de agosto rondó los US$6,50/lb.
Geopolítica
Las tensiones entre Estados Unidos e Irán — incluido un bloqueo de buques tanqueros en el golfo Pérsico — sostuvieron el precio del petróleo (Brent ≈ US$93/barril, +1,7 % en el mes), aunque las noticias fueron en ambas direcciones. La geopolítica fue un apoyo de fondo para el oro, no su motor principal.
3. Oro: qué impulsó agosto
El oro comenzó agosto cerca de US$4.046/oz tras un julio plano, saltó en la primera semana (+7,3 %) y tocó un máximo de alrededor de US$4.666 el 25 de agosto, antes de ceder 3,4 % en la última semana tras Jackson Hole. Aun después del alza, el oro cerró agosto cerca de 18 % por debajo de su máximo histórico en precio spot, de US$5.434, registrado el 29 de enero de 2026.
Precio del oro, cierres semanales (US$/oz)
Alza de cerca de 10 % en agosto (spot), seguida de una corrección en septiembre. El oro cerró agosto cerca de 18 % bajo su máximo histórico.
Fuente: oro spot, cierres semanales (viernes), 19 jun.–2 oct. 2026. Base spot; la medición del World Gold Council basada en LBMA muestra +13 % en agosto. Línea punteada: septiembre (posdata).
Motores identificados por el World Gold Council
- Impulso de los ETF: el mayor contribuyente, con entradas en todas las regiones.
- Posicionamiento en futuros: las posiciones netas largas de los fondos gestionados (managed money: hedge funds y asesores de trading de materias primas) en COMEX subieron cerca de 97 t — parte del aumento de 212 t en los netos largos totales que se muestra en la sección 4.
- Un dólar más débil: el índice dólar cayó 0,5 %; el EUR/USD subió cerca de 1,5 %.
- Actividad en opciones: la compra de opciones call elevó la volatilidad implícita.
4. Flujos de inversión y posicionamiento
Flujos de inversión hacia el oro, agosto 2026
Los ETF de oro captaron cerca de US$18 mil millones — el mejor mes histórico de Europa — y las posiciones netas largas en COMEX subieron 39 %.
Entradas netas a ETF de oro por región (US$ mil millones)
Netos largos totales COMEX, todos los grandes operadores (toneladas)
+212 t (+39 %) en agosto; de ello, fondos gestionados ≈ +97 t
Fuente: World Gold Council, Gold ETF Flows: August 2026; CFTC. Netos largos totales = todas las categorías de operadores reportables.
ETF de oro
- Europa: US$7,9 mil millones — el mejor mes histórico de la región.
- Norteamérica: US$7,7 mil millones — la tercera mayor entrada mensual registrada.
- Asia: US$2,0 mil millones — el mejor mes desde febrero.
- Las tenencias globales subieron 121 t a un récord de 4.189 t; los activos administrados crecieron 16 % a US$615 mil millones. Las entradas en lo que va del año llegaron a US$29 mil millones (+160 t).
Futuros y actividad de trading
Las posiciones netas largas totales en COMEX — todos los grandes operadores reportables en conjunto, según los datos de la CFTC — subieron 39 % (+212 t) a 753 t. Cerca de 97 t correspondieron a fondos gestionados (hedge funds y asesores de trading de materias primas) y las ≈ 115 t restantes a otros grandes operadores. El volumen diario promedio transado en oro aumentó 21 % a cerca de US$430 mil millones. La contracara de este salto es un posicionamiento más concentrado, lo que eleva el riesgo de una corrección brusca si cambia el ánimo del mercado.
Bancos centrales
Oro de bancos centrales: compras netas reportadas, en.–jul. 2026
Toneladas. Las compras se concentran en un puñado de bancos centrales; Turquía y Rusia fueron vendedores netos.
Fuente: World Gold Council, Central Bank Gold Statistics (3 sept. 2026); datos reportados (FMI, fuentes oficiales). Excluye compras no reportadas, que sí incluye la estimación trimestral del WGC.
Los bancos centrales siguen siendo un comprador estructural importante, aunque a un ritmo menor que en años recientes. Existen dos mediciones distintas, que no deben compararse directamente. Demanda total (estimación del WGC): en su informe trimestral Gold Demand Trends, el WGC combina los datos reportados oficialmente con su propia estimación de compras no reportadas. Con esa base, las compras netas repuntaron a 289 t en el T2 2026 (desde 57 t revisadas en el T1), y la demanda del primer semestre, de 345 t, fue la más baja desde 2022. Solo compras reportadas: las estadísticas mensuales del WGC consideran únicamente lo que los bancos centrales informan al FMI y en publicaciones oficiales. Con esa base, los bancos centrales sumaron 23 t netas en julio, lideradas por China (20 t) y Polonia (8 t), y las compras reportadas entre enero y julio suman cerca de 130 t, frente a unas 160 t en el mismo periodo de 2025; Turquía (−85 t) y Rusia (−50 t) fueron los principales vendedores. La diferencia entre ambas (más de 200 t en el primer semestre) corresponde a compras que el WGC estima, pero que ningún banco central ha informado. El ánimo sigue firme: el 89 % de los bancos centrales encuestados por el WGC espera que las reservas globales de oro aumenten en los próximos doce meses.
5. El complejo de metales preciosos
Tabla 2
Metales preciosos en agosto: desempeño y aspectos destacados
| Metal | Agosto | Lo más relevante |
|---|---|---|
| Oro | +10 % spot (+13 % LBMA PM) | Tenencias récord en ETF; los flujos y la preocupación fiscal pesaron más que una Fed dura. |
| Plata | ≈ +15,5 % a ≈ US$66,5 | Superó al oro, con un rango intramensual de cerca de 25 % (≈ US$56,5–71,2). Razón oro/plata ≈ 67. |
| Platino | ≈ +10 % a ≈ US$1.800 | Llegó a transarse en US$1.875. La oferta sigue concentrada en Sudáfrica. |
| Paladio | ≈ +11 % a US$1.395 (28 ag.) | Alcanzó un máximo de 12 semanas. La demanda de largo plazo sigue expuesta al cambio hacia vehículos eléctricos. |
Fuentes: Perth Mint (actualización de agosto de 2026), Trading Economics, World Gold Council, mercado spot. ≈ aproximado.
Agosto fue un mes fuerte para todo el complejo. El mejor desempeño de la plata es típico de un alza de los metales preciosos: combina demanda monetaria e industrial y es considerablemente más volátil que el oro. El platino y el paladio también subieron cerca de 10 %, lo que sugiere una compra amplia de activos tangibles más que noticias específicas de cada metal.
6. Desempeño entre clases de activos
Rendimiento en agosto 2026, activos seleccionados
Variación mensual en dólares (%). El oro subió con fuerza, pero la plata, el paladio y el bitcoin se movieron más.
Fuentes: Perth Mint, MSCI, Goldman Sachs WM, Trading Economics, mercado spot. ≈ aproximado (mes móvil o niveles redondeados).
- Acciones: MSCI World +2,6 % (+13,4 % en lo que va del año). El liderazgo se amplió más allá de los fabricantes de chips para IA; el Nasdaq subió 4,0 %. El oro y las acciones subieron juntos, por lo que los inversionistas trataron al oro como complemento más que como cobertura.
- Bonos: los rendimientos de la deuda soberana de largo plazo de EE. UU., la zona euro, el Reino Unido y Japón alcanzaron máximos de varios años durante el mes. La deuda corporativa grado de inversión de EE. UU. rentó 0,4 %; la de alto rendimiento, 1,0 %.
- Dólar: el índice dólar cayó 0,5 %, un leve viento a favor para el oro. El tema de fondo fue el debate sobre el valor del dólar en el largo plazo.
- Energía y metales industriales: el petróleo Brent subió 1,7 % a cerca de US$93/barril; el cobre marcó un récord.
- Activos digitales: el bitcoin subió 25 % a cerca de US$78.600, su mejor mes desde fines de 2024 — otra señal de una amplia apuesta contra la pérdida de valor de las monedas.
7. Qué dicen los bancos
La tabla resume las proyecciones publicadas por grandes instituciones financieras para el oro, según lo informado por la prensa financiera hasta fines de agosto de 2026. Los horizontes y métodos difieren, por lo que las cifras no son directamente comparables.
Tabla 3
Proyecciones del precio del oro publicadas por grandes bancos
| Institución | Proyección publicada (US$/oz) | Horizonte | Fecha | Último cambio |
|---|---|---|---|---|
| Bank of America | 4.360 | Promedio 2026 | 8 jul. | Recorte (≈ −14 %), por una Fed más dura |
| UBS | 4.600 / 5.200 | Dic. 2026 / jun. 2027 | 2 ag. | Rebajada; advirtió que el precio podría retroceder primero hacia 3.850 |
| HSBC | 4.750 | Fin de 2026 | 9 jul. | Promedio 2026 recortado a 4.560; Fed dura, dólar más fuerte |
| Citi | 4.800 / 5.000 | 0–3 meses / 6–12 meses | 25 ag. | Proyección a 0–3 meses elevada desde 4.500 |
| Goldman Sachs | 4.900 | Fin de 2026 | 19 jun. | Recorte desde 5.400; espera menos recortes de la Fed |
| Wells Fargo | 4.900–5.100 | Fin de 2026 | 17 ag. | Recorte desde 5.300–5.500; 2027 en 5.400–5.600 |
| JPMorgan | 4.500–5.000 | Rango de corto plazo | 25 ag. | Planteó ≈ 5.000 si la inflación se enfriaba |
Fuentes: BNN Bloomberg, Metalsmine, SMM, Yahoo Finance (enlaces en Fuentes). Opiniones informadas de terceros; A79 METALS no ha verificado los análisis originales y no respalda ninguna proyección.
Proyecciones publicadas de bancos para el oro
US$/oz, según lo informado hasta fines de agosto de 2026. La mayoría quedó sobre el precio spot de fin de agosto, pese a recortes de varios bancos entre junio y agosto.
- Spot fin de agosto ≈ US$4.458
- Spot fin de septiembre ≈ US$4.197
- 4.360
- 4.600
- 4.750
- 4.800
- 4.900
- 4.900–5.100
- 4.500–5.000
- 5.000
- 5.200
Fuentes: BNN Bloomberg, Metalsmine, SMM, Yahoo Finance (reportes sobre análisis bancarios). Los horizontes difieren; no constituye respaldo ni asesoría de inversión.
8. Escenarios definidos a fines de agosto — y lo que ocurrió
A fines de agosto, la Mesa de Trading planteó tres escenarios a 30 días para el oro. Las ponderaciones reflejan el juicio de la mesa en ese momento; no son probabilidades estadísticas. Los rangos son escenarios ilustrativos para el análisis. No son pronósticos ni precios objetivo, ni una base para comprar o vender.
Tabla 4
Oro: escenarios a 30 días definidos a fines de agosto
| Escenario | Peso | Rango (US$/oz) | Condiciones |
|---|---|---|---|
| Base | 60 % | 4.450–4.700 | La inflación cede gradualmente; las entradas a ETF siguen positivas; el mercado no anticipa alzas del rango objetivo de la Fed. |
| Alcista | 25 % | Sobre 4.700 | Desinflación más rápida, dólar más débil, aceleración de compras de ETF y bancos centrales, escalada geopolítica. |
| Bajista | 15 % | 4.200–4.450 | Inflación persistente o datos fuertes llevan a la Fed a endurecer; rendimientos reales más altos y un dólar más firme. |
Fuente: investigación de A79 METALS (Mesa de Trading), al 31 de agosto de 2026.
9. La lectura de A79 sobre los datos
La tabla resume cómo interpretamos los datos públicos de cada metal en un horizonte de 6 a 12 meses. Son descripciones de los datos, no recomendaciones, y no consideran la situación personal de ningún lector. Como comerciante de metales, A79 METALS tiene un interés comercial en estos mercados (ver aviso legal).
Tabla 5
Lectura de A79 sobre los datos, por metal
| Metal | Nuestra lectura | Por qué |
|---|---|---|
| Oro | Constructiva | Tenencias récord en ETF, preocupación fiscal persistente y demanda estable de bancos centrales respaldan el caso en un horizonte de 6 a 12 meses. Riesgos de corto plazo: una Fed dura y un posicionamiento concentrado en futuros. |
| Plata | Constructiva, volátil | Se beneficia de la demanda monetaria e industrial; cabe esperar movimientos amplios en ambas direcciones. |
| Platino | Neutral | Las restricciones de oferta son un apoyo, pero la demanda es más cíclica. |
| Paladio | Cautelosa | La demanda automotriz de largo plazo enfrenta presión estructural por la electrificación. |
Fuente: investigación de A79 METALS (Mesa de Trading), al 31 de agosto de 2026.
Tabla 6
Principales riesgos para el oro
| Riesgo | Impacto potencial en el oro |
|---|---|
| Un alza del rango objetivo de la Fed / rendimientos reales más altos | Alto |
| Desarme de posiciones concentradas en ETF y futuros | Alto |
| Un plan fiscal creíble que reduzca la preocupación por el dólar | Medio |
| Un dólar estadounidense más fuerte | Medio |
| Distensión geopolítica (p. ej., EE. UU.–Irán) | Medio |
Fuente: investigación de A79 METALS (Mesa de Trading), al 31 de agosto de 2026.
Lo que seguiremos de cerca
- Reunión del FOMC, 27–28 de octubre — si al alza de septiembre le sigue otra.
- Datos de inflación de EE. UU. (IPC, PCE) — el insumo clave para las expectativas sobre la Fed.
- Elecciones de mitad de período en EE. UU., 3 de noviembre — política fiscal y la narrativa del dólar.
- Gold Demand Trends del T3 del World Gold Council y los datos mensuales de ETF y bancos centrales.
Aviso legal
Esta publicación ha sido elaborada por A79 METALS SpA solo con fines informativos generales. No constituye asesoría de inversión, financiera, legal ni tributaria, ni una recomendación personalizada, ni una oferta o solicitud de compra o venta de ningún instrumento financiero, materia prima o producto de metales preciosos, y no considera los objetivos, la situación financiera ni las necesidades de ninguna persona.
A79 METALS es comerciante de metales preciosos físicos. Compra y vende los metales tratados en esta publicación y puede mantener inventario o posiciones en ellos para la realización de su negocio.
La información proviene de fuentes públicas que se consideran confiables y que se citan a lo largo del documento, pero A79 METALS no garantiza su exactitud ni integridad. Las proyecciones y opiniones atribuidas a terceros se informan tal como fueron publicadas por ellos o por la prensa financiera; son responsabilidad de sus autores, pueden haber cambiado desde su publicación y no cuentan con el respaldo de A79 METALS. Las opiniones expresadas corresponden a la Mesa de Trading de A79 METALS a la fecha de publicación y pueden cambiar sin previo aviso.
La rentabilidad pasada no es un indicador confiable de resultados futuros. Los precios de los metales preciosos pueden ser volátiles y el valor de las tenencias puede bajar o subir. Antes de tomar cualquier decisión de inversión, busca asesoría profesional independiente.
Contacto: contacto@a79metals.com · www.a79metals.com/contacto
Transparencia editorial
Fuentes
- World Gold Council — Gold Market Commentary, August 2026 — gold.org/goldhub/research/gold-market-commentary-august-2026
- World Gold Council — Gold ETF Flows, August 2026 — gold.org/goldhub/research/gold-etfs-holdings-and-flows/2026/09
- World Gold Council — Gold Demand Trends Q2 2026: Central banks — gold.org/goldhub/research/gold-demand-trends/gold-demand-trends-q2-2026/central-banks
- World Gold Council — Central Bank Gold Statistics: Central banks make positive headlines on gold (3 sept. 2026) — gold.org/goldhub/gold-focus/2026/09/central-bank-gold-statistics-central-banks-make-positive-headlines-gold
- Federal Reserve — FOMC statement (16 sept. 2026) — federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
- US Bureau of Economic Analysis — Personal Income and Outlays, July 2026 — bea.gov/news/2026/personal-income-and-outlays-july-2026
- Associated Press (via OPB) — Fed Chair Warsh signals rate hikes may be needed (28 ag. 2026) — opb.org/article/2026/08/28/fed-chair-warsh-signals-rate-hikes-may-be-needed-with-inflation-still-elevated
- Perth Mint — August 2026 sales and market update — perthmint.com/news/investor/market-research-and-analysis/august-2026-sales-update
- Goldman Sachs Wealth Management (Marcus) — August 2026 market recap — marcus.com/us/en/resources/heard-at-gs/august-2026-market-recap
- Departamento del Tesoro de EE. UU. — Curva de rendimientos par diaria del Tesoro, julio y agosto de 2026 — home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?type=daily_treasury_yield_curve&field_tdr_date_value_month=202608
- Trading Economics — US 10-year yield approaches 20-month high — tradingeconomics.com/united-states/government-bond-yield/news/577345
- Trading Economics — Gold slips as Warsh's hawkish tone boosts rate-hike bets (28 ag. 2026) — tradingeconomics.com/commodity/gold/news/579154
- Trading Economics — Palladium hits 12-week high — tradingeconomics.com/commodity/palladium/news/579062
- Reporte Minero / Cochilco — Copper record high, August 2026 — reporteminero.cl/noticia/noticias/2026/08/cobre-maximo-historico-us-673-libra-cochilco-londres-bml
- BNN Bloomberg — BofA cuts 2026 gold forecast (8 jul. 2026) — bnnbloomberg.ca/markets/gold/2026/07/08/bofa-cuts-2026-average-gold-forecast-sees-long-term-upside
- Metalsmine — UBS forecasts gold at US$5,200 by June 2027 — metalsmine.com/news/1411351-ubs-forecasts-gold-at-5200-by-june-2027
- Metalsmine — HSBC lowers 2026–27 gold price forecasts (9 jul. 2026) — metalsmine.com/news/1407956-hsbc-lowers-2026-27-gold-price-forecasts-on-hawkish
- Metalsmine — Wells Fargo cuts 2026 gold target to US$4,900–5,100 (17 ag. 2026) — metalsmine.com/news/1413809-wells-fargo-cuts-2026-gold-target-to-4900-5100
- SMM — Citi lifts near-term gold target to US$4,800; JPMorgan flags US$5k (25 ag. 2026) — news.metal.com/en/newscontent/104084494-citi-lifts-near-term-gold-target-to-4800-jpmorgan-flags-5k
- Yahoo Finance — Goldman Sachs revamps 2026 gold target — finance.yahoo.com/news/goldman-sachs-quietly-revamps-gold-173300541.html