Actualidad de mercado · Bancos centrales
Joachim Nagel, presidente del Deutsche Bundesbank (el Banco Central de Alemania) y miembro del Consejo de Gobierno del Banco Central Europeo (European Central Bank, ECB; BCE en español), abrió el 5 de octubre de 2026 la Global Precious Metals Conference, el principal encuentro anual de la industria, organizado por la LBMA (London Bullion Market Association) junto a la LPPM (London Platinum and Palladium Market) entre el 4 y el 6 de octubre en Sorrento, Italia. Su discurso inaugural lo dedicó a una pregunta que hace una década parecía resuelta: qué lugar debe ocupar el oro en las reservas de un banco central. Su respuesta fue clara. Aunque reconoció que el alza de los rendimientos de los bonos soberanos vuelve a hacerlos más atractivos para los administradores de reservas, sostuvo que “los argumentos para diversificar hacia el oro siguen siendo significativos, dada la persistente tensión geopolítica y el riesgo de crédito asociado a los altos niveles de deuda”, según recogió Reuters.
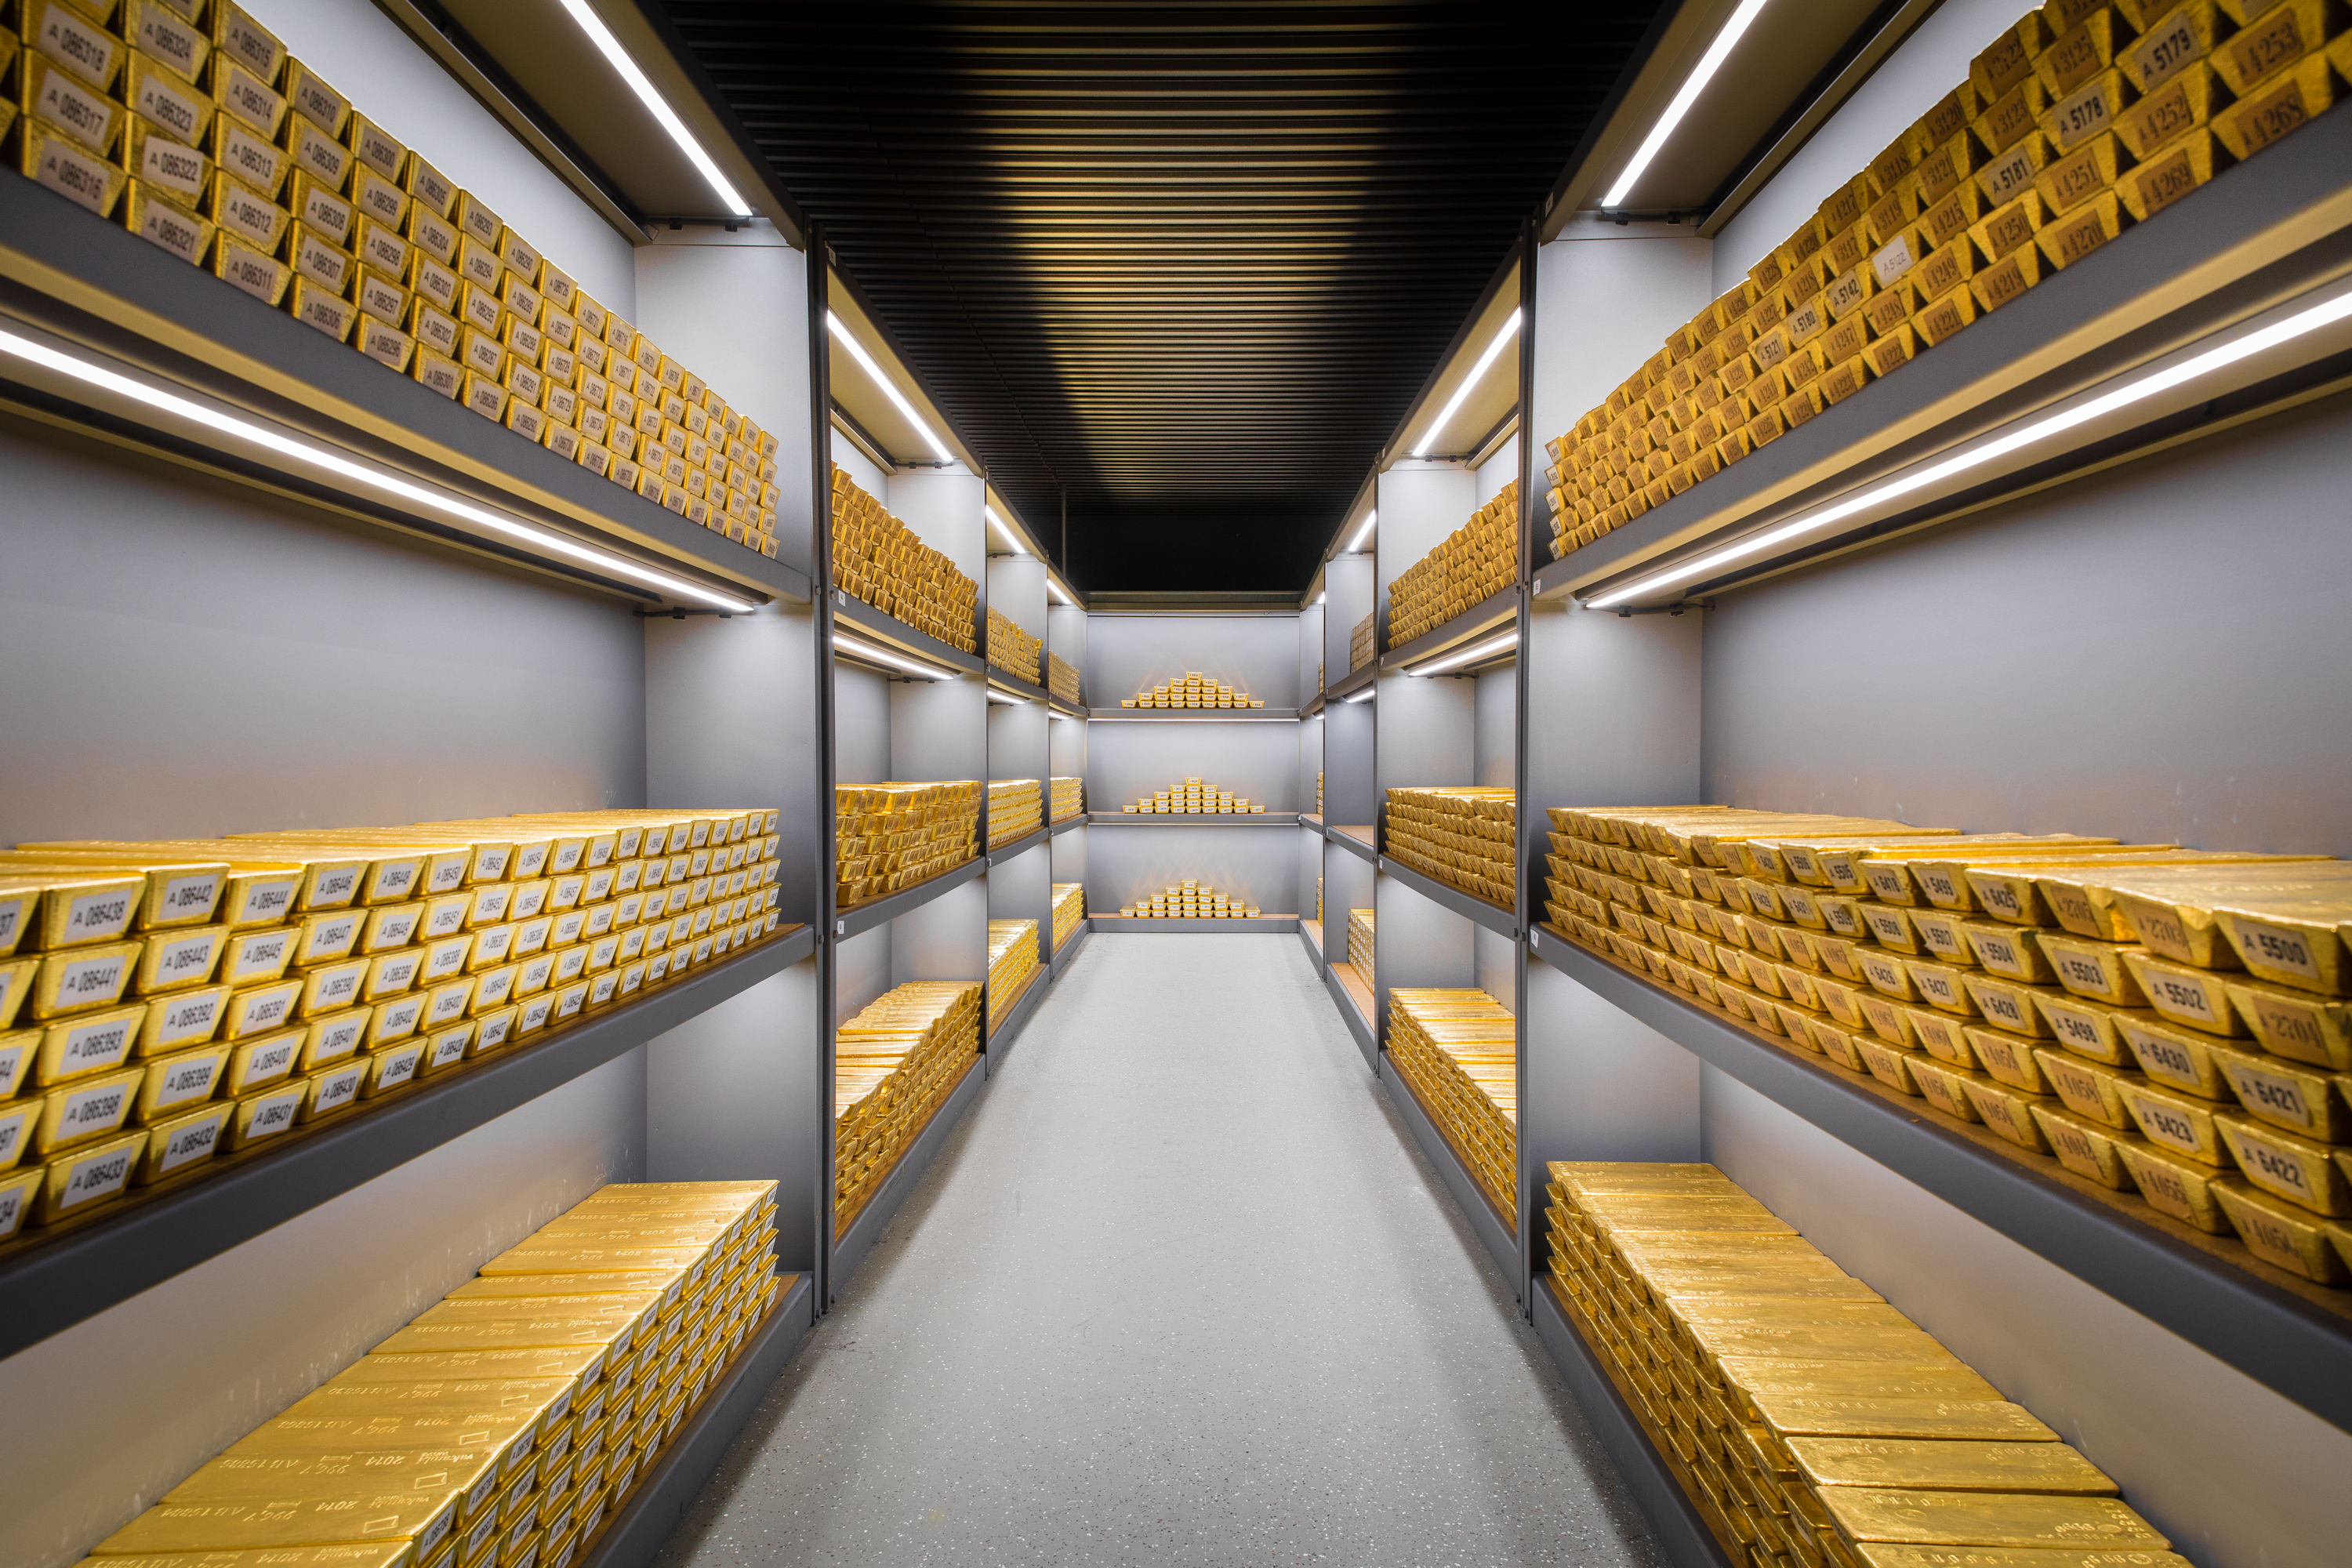
La opinión pesa por quien la emite. Nagel preside el Bundesbank desde enero de 2022 y, además del BCE, integra la Junta de Gobernadores del Fondo Monetario Internacional (International Monetary Fund, IMF; FMI en español) y el directorio del Banco de Pagos Internacionales (Bank for International Settlements, BIS). Y la institución que dirige custodia cerca de 3.350 toneladas de oro, la segunda mayor reserva oficial del mundo después de la de Estados Unidos. La mayor parte está en Frankfurt; alrededor de un 37% sigue en la Reserva Federal de Nueva York y cerca de un 12% en el Banco de Inglaterra (Euronews, abril de 2026). En Alemania se discute desde hace meses si ese oro debería repatriarse por completo o incluso venderse en parte, y el banco central ha defendido siempre mantenerlo como respaldo de largo plazo de la confianza en la moneda.
¿Qué dijo Nagel sobre el oro?
El argumento central del discurso, titulado “Shifting ground: how geopolitics is reshaping growth, monetary policy and the role of gold as a reserve asset”, es que el oro físico tiene una propiedad que ningún otro activo de reserva comparte:
“La característica distintiva del oro físico es que no depende de que un emisor o una contraparte cumpla una obligación de pago. Por eso, el oro puede aportar diversificación a una cartera de reservas.”
Joachim Nagel, presidente del Deutsche Bundesbank, LBMA Global Precious Metals Conference, Sorrento, 5 de octubre de 2026
Nagel conectó esa propiedad directamente con las sanciones financieras, que identificó como un impulsor adicional de las compras de oro de los bancos centrales en los últimos años: “Los valores y depósitos en el extranjero pueden, potencialmente, ser congelados. El oro físico custodiado en el propio país no está sujeto al mismo riesgo”. Es la misma lógica que, según varios análisis, explica por qué el comportamiento del oro cambió desde marzo de 2022, cuando se congelaron las reservas del banco central ruso.
El presidente del Bundesbank tampoco omitió los costos: “El oro no paga intereses, implica costos de almacenamiento y no ofrece rendimiento positivo a menos que su precio suba”. Y aclaró que, para intervenir en el mercado cambiario, las reservas en divisas siguen siendo más útiles. Su punto no es que el oro reemplace a los bonos, sino que cumple una función distinta: diversificar en un mundo geopolíticamente fragmentado.
Ancla, retirada y regreso: 75 años de oro en las reservas
Buena parte del discurso fue un repaso histórico del peso del oro en las reservas globales, que Nagel dividió en tres etapas: “ancla, retirada y regreso”, la fórmula con que la propia LBMA resumió su intervención.
El oro en las reservas globales
Participación del oro (a valor de mercado) en las reservas de los bancos centrales · Fuente: Deutsche Bundesbank, discurso de Joachim Nagel, 5 oct. 2026
| Año | Etapa | Oro en reservas |
|---|---|---|
| 1950 | Ancla: Bretton Woods | ~70 % |
| 1979 | Inicio de la retirada | ~60 % |
| 2009 | Mínimo tras la globalización | ~10 % |
| 2023 | Regreso: compras de bancos centrales | ~14 % |
| 2025 | Alza de precio y nuevas compras | ~25 % |
Ancla (posguerra). Bajo Bretton Woods, el oro era la base del sistema monetario: en 1950 representaba casi el 70% de las reservas de los bancos centrales a valor de mercado, y Estados Unidos concentraba cerca del 70% del stock mundial. Esa concentración, junto con las dudas sobre la convertibilidad del dólar en oro (agravadas por el costo fiscal de la guerra de Vietnam), terminó contribuyendo al colapso del sistema.
Retirada (1980–2009). Entre 1979 y 2009, el peso del oro cayó de cerca de 60% a alrededor de 10%. Las economías avanzadas mantuvieron cerca de un 20%, pero las emergentes bajaron a apenas 3%. Nagel lo atribuyó a tres causas: el oro dejó de anclar el sistema; los bonos soberanos ofrecían rendimientos atractivos, lo que encarecía mantener un activo sin interés; y la tendencia dominante era una integración económica global cada vez más profunda.
Regreso (2009 en adelante). Las tasas bajas tras la crisis financiera redujeron el costo de oportunidad del oro, y el aumento del riesgo geopolítico hizo el resto. El peso del oro subió a cerca de 14% en 2023, con las economías emergentes pasando de 3% a 8%. Luego, entre 2023 y 2025, saltó a casi 25%, impulsado principalmente por el alza del precio más que por el volumen comprado.
¿Y si los bonos vuelven a rendir más?
Es la objeción más evidente, y Nagel la abordó directamente. El alza global de los rendimientos de la deuda soberana devuelve atractivo a los bonos, pero al mismo tiempo el aumento de la deuda pública eleva las dudas sobre la calidad crediticia de esos mismos activos. A su juicio, los riesgos geopolíticos seguirán condicionando las decisiones de reservas, y por eso la diversificación hacia el oro mantiene su sentido.
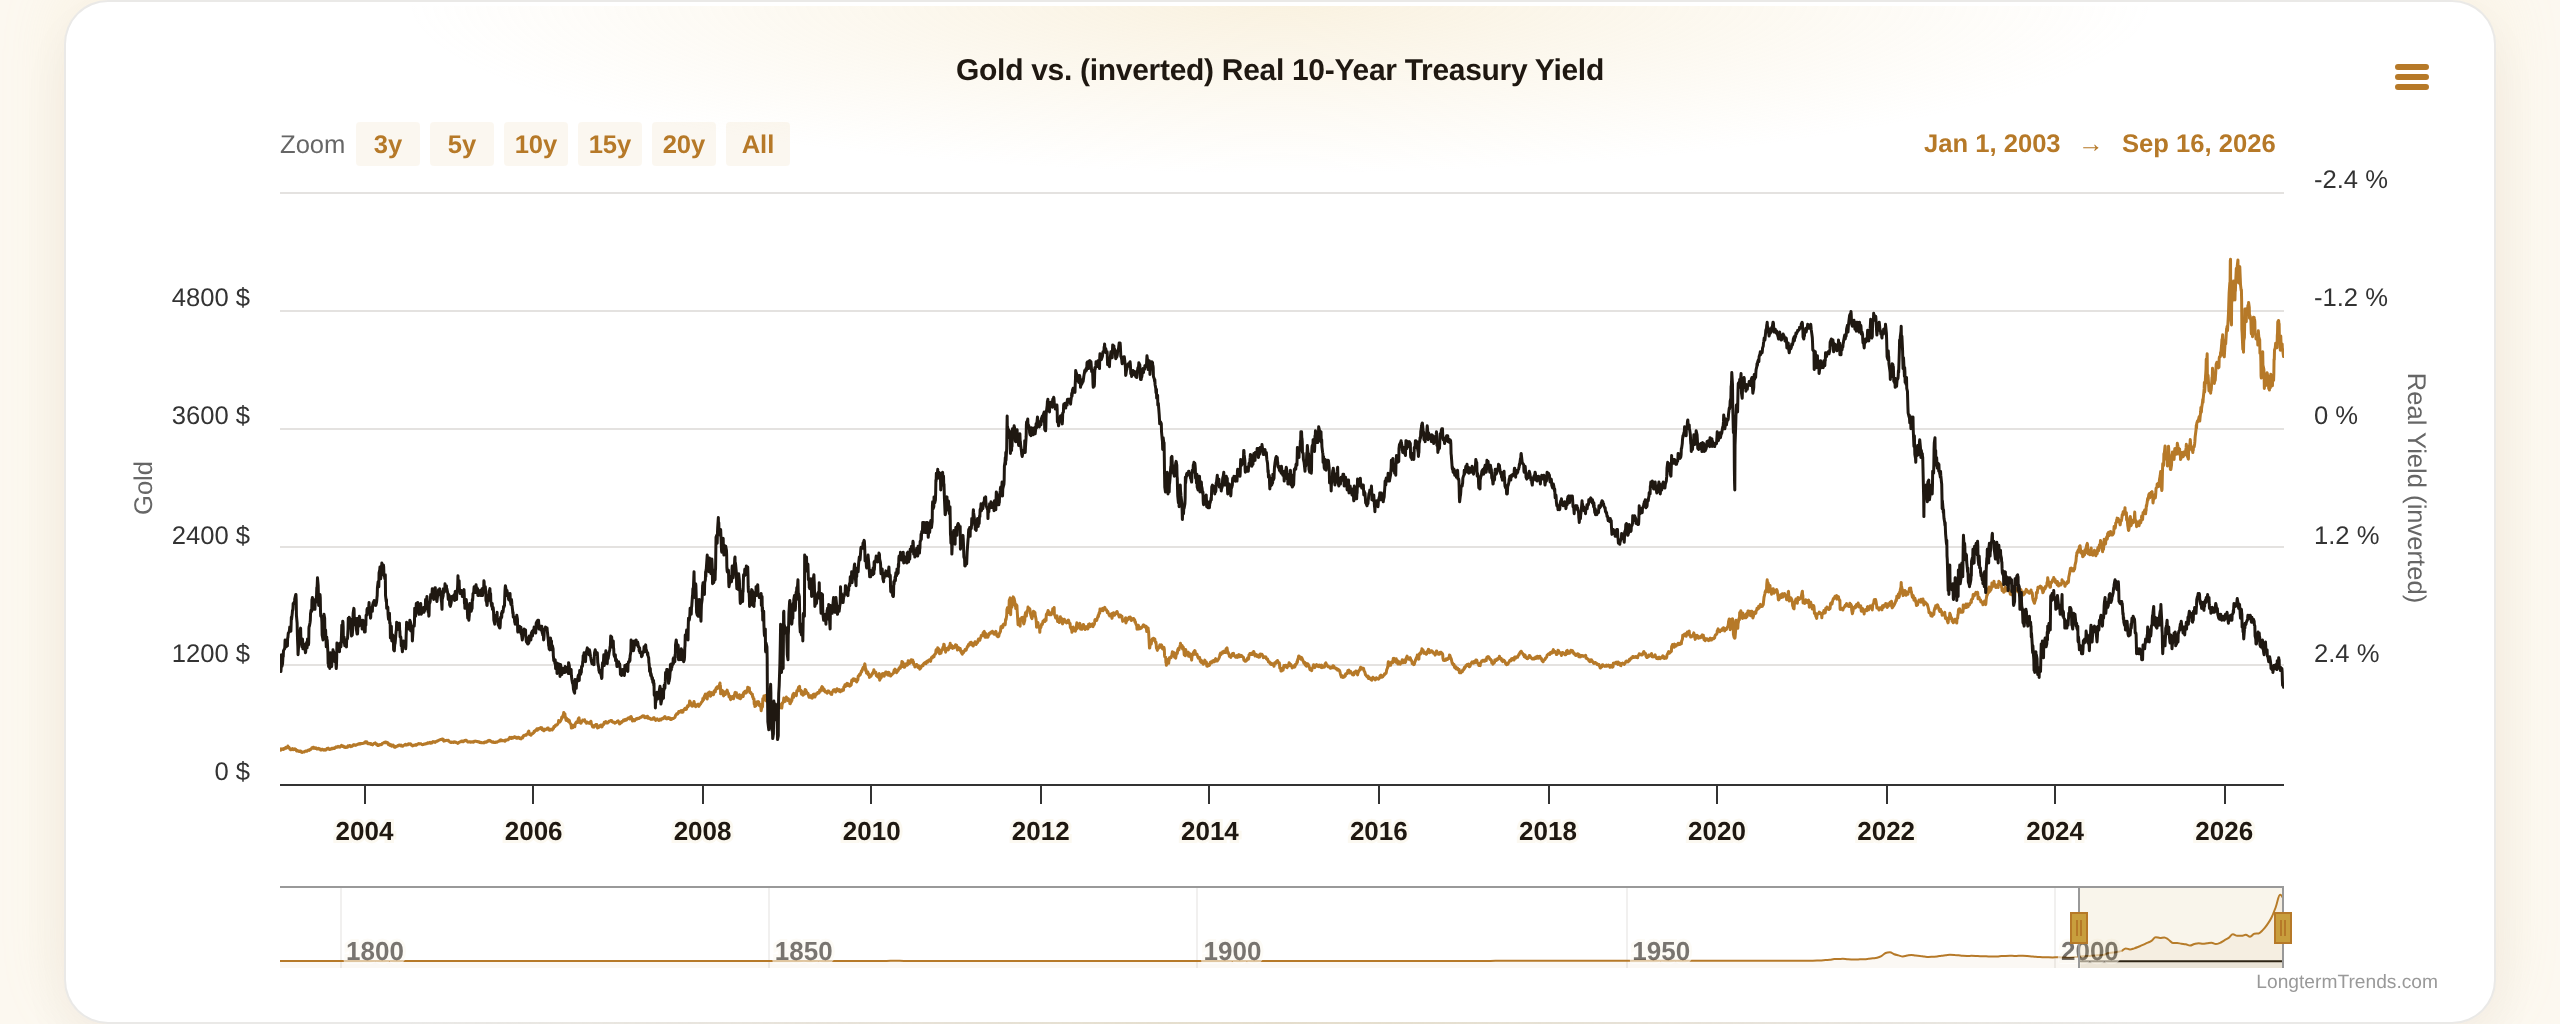
El mercado parece darle la razón. Según Reuters, pese a que los rendimientos del Tesoro de EE.UU. están en máximos de varias décadas, el oro se mantiene por sobre los US$4.000 la onza, con una caída de solo alrededor de 4% en lo que va del año, algo que rompe la tradicional relación inversa entre oro y rendimientos. Las proyecciones de la consultora Metals Focus, citadas por la agencia, anticipan que la demanda de oro de los bancos centrales bajaría cerca de 15% en 2026, a unas 720 toneladas, pero seguiría por encima de los niveles previos a 2022.
Nagel compartió la sesión inaugural con Sergio Nicoletti Altimari, subgobernador del Banco de Italia (el país anfitrión), y con Zeng Hui, vicepresidente de la Shanghai Gold Exchange. Nicoletti Altimari fue aún más directo: “El oro es un activo refugio, probablemente el activo refugio, como lo demuestra su desempeño a lo largo del tiempo”, especialmente en un entorno de alto riesgo geopolítico y fragmentación económica. Desde Shanghái, Zeng Hui destacó que el mercado chino se inclina cada vez más hacia la inversión: en 2025, por primera vez, las compras de lingotes y monedas superaron al consumo de joyería, según Reuters.
El contexto macroeconómico del discurso ayuda a entender el tono. Nagel describió una economía global “notablemente resiliente”, pero con riesgos inflacionarios inclinados al alza: el conflicto en Medio Oriente y las disrupciones en el estrecho de Ormuz encarecieron la energía, la inflación de la zona euro está en 3,8% y el BCE ya subió su tasa de depósito a 2,5% con alzas en junio y septiembre. Las proyecciones del BCE ubican el crecimiento de la zona euro en 0,9% para 2026.
¿Qué significa esto para quien invierte en oro físico?
La frase más citada del discurso describe, a escala de un banco central, el mismo principio que guía a un inversor particular: el oro físico no es la promesa de pago de nadie. Un bono, un depósito o un instrumento financiero vinculado al oro dependen de que un emisor, un banco o un intermediario cumpla; un lingote o una moneda en custodia alocada a nombre de su dueño, no. Y, como recordó Nagel, dónde se guarda ese oro también importa.
Es la segunda vez en pocas semanas que un banco central europeo pone el foco en lo mismo: en septiembre, el banco central de Países Bajos trasladó 86 toneladas de oro a Londres para mejorar su “preparación ante crisis”. Quien quiera profundizar puede revisar nuestra miniserie “Dónde guardar tus metales preciosos de forma segura”, dentro de la sección Guías, en sus tres niveles: básico, intermedio y avanzado. Y para entender por qué el oro dejó de moverse al ritmo de los rendimientos reales de los bonos del Tesoro de EE.UU. (es decir, ajustados por inflación), nuestra nota “El oro rompió su relación más antigua con los mercados”, en la sección Mercado.
Nagel cerró su discurso con una idea que resume siglos de historia monetaria: “El oro es más que un material: su significado depende de lo que las personas hacen de él”.
Transparencia editorial
Fuentes de referencia
- Deutsche Bundesbank, Joachim Nagel, “Shifting ground: how geopolitics is reshaping growth, monetary policy and the role of gold as a reserve asset”, discurso en la LBMA Global Precious Metals Conference, Sorrento (5 oct. 2026) — www.bundesbank.de/en/press/speeches/shifting-ground-how-geopolitics-is-reshaping-growth-monetary-policy-and-the-role-of-gold-as-a-reserve-asset-1010452
- LBMA, “Day One Session Spotlight: Joachim Nagel on gold, geopolitics, and the changing role of central bank reserves” (5 oct. 2026) — www.lbma.org.uk/articles/day-one-session-spotlight-joachim-nagel-on-gold-geopolitics-and-the-changing-role-of-central-bank-reserves
- LBMA, Global Precious Metals Conference 2026, agenda (Sorrento, 4–6 oct. 2026) — www.lbma.org.uk/global-precious-metals-conference/agenda
- LBMA, “Keynote Speaker and Investment Session Revealed” (30 jun. 2026) — www.lbma.org.uk/global-precious-metals-conference/news/keynote-speaker-and-investment-session-revealed
- Reuters, Polina Devitt, “Gold retains key reserve status despite surging bond yields, central bankers say” (5 oct. 2026), vía www.mining.com/web/gold-retains-key-reserve-status-despite-surging-bond-yields-central-bankers-say/
- Reuters, “ECB’s Nagel: high inflation not yet setting off second-round effects” (5 oct. 2026) — www.reuters.com/business/energy/ecbs-nagel-high-inflation-not-yet-setting-off-second-round-effects-2026-10-05/
- Bloomberg, “Nagel Sees Good Case for Central-Bank Diversification Into Gold” (5 oct. 2026) — www.bloomberg.com/news/articles/2026-10-05/nagel-sees-good-case-for-central-bank-diversification-into-gold
- Euronews, “Germany has world’s second biggest gold reserve. Time to cash it in?” (27 abr. 2026) — www.euronews.com/2026/04/27/germany-has-worlds-second-biggest-gold-reserve-time-to-cash-it-in