Columna de opinión · Fondos de pensiones · Cifras al 30 de septiembre de 2026
Nuestra opinión sobre las pérdidas de los fondos conservadores este año, la conducta de las AFP y la regulación vigente:
- Hubo imprudencia profesional, y la propia regulación dificultó la reasignación de activos.
- La defensa comunicacional actual de la industria, encabezada por la Asociación de AFP, no es suficiente.
- Existe un activo global que mejora el perfil de riesgo y retorno de una cartera y que el régimen de inversión de la Superintendencia de Pensiones dejó casi sin espacio: el oro.
- El reemplazo de los cinco multifondos actuales por diez fondos generacionales el 1 de abril de 2027 debe ser suspendido hasta que el régimen de inversión mida el riesgo en la cartera completa y se corrijan los incentivos regulatorios que llevan a las AFP a moverse en bloque (efecto manada), para que lo ocurrido en los fondos D y E no se repita.
Al final de esta columna planteamos seis propuestas concretas para corregirlo.
El fondo más conservador ha sido el peor del sistema
Entre enero y septiembre de 2026, el fondo más conservador del sistema de pensiones, el Fondo E, fue el que más perdió. Este fondo acumuló una rentabilidad real (descontada la inflación, medida en UF) de −10,39 %, según la Superintendencia de Pensiones. En el mismo período, el Fondo A ganó 8,61 % y el Fondo B, 5,26 %. El Fondo D, el segundo más conservador, perdió 6,38 %.
La pérdida no es lo único que contradice su objetivo conservador. En los últimos doce meses, la volatilidad del Fondo E (5,29 %), que es una medida de riesgo, superó a la del Fondo D (4,94 %). En los últimos cinco años llegó a 9,66 %, casi la misma del Fondo A (9,88 %), con una cuarta parte de su rentabilidad: 0,87 % real anual frente a 3,50 %.
El Fondo E existe para quien no puede o no quiere asumir riesgo, cualquiera sea su edad, y es la opción natural de quien está cerca de pensionarse o ya se pensionó. No fue mala suerte: fueron decisiones de inversión advertidas a tiempo, que los límites de inversión permitían y que, aun así, no debieron tomarse.
Qué pasó, en simple
Las AFP construyeron posiciones que ganaban si los rendimientos de largo plazo en EE. UU. bajaban. Subieron. Según la industria, tras los retiros de la pandemia (casi US$52.000 millones, de acuerdo con Bloomberg) escasearon los instrumentos locales de largo plazo, y las administradoras buscaron esa exposición con swaps de tasas de interés en dólares: recibían una tasa fija y pagaban una variable, una posición que pierde valor si los rendimientos de largo plazo suben.
La medida clave es la duración: cuánto cambia el valor de una cartera de renta fija cuando cambian los rendimientos; con 10 años de duración, un alza de un punto porcentual le resta cerca de 10 %. Según el Centro Latinoamericano de Políticas Económicas y Sociales de la Pontificia Universidad Católica de Chile (Clapes UC), la duración de los bonos del Fondo E pasó de unos 5 años en 2009 a 10,2 años en 2025, la más alta del sistema, sin contar los swaps. Y los swaps sumaron lo suyo: según un análisis de Citigroup citado por Bloomberg, la pérdida del sistema por cada punto base (0,01 punto porcentual) de alza en los rendimientos en dólares pasó de unos US$10,6 millones a comienzos de 2024 a unos US$131 millones en abril de 2026.
El rendimiento de la nota a 10 años del Tesoro de EE. UU. (U.S. Department of the Treasury) cerró septiembre en 5,29 %. Según Bloomberg, esas posiciones tenían entonces un valor de mercado negativo de unos US$7.700 millones. Según Diario Financiero, el deterioro de esos swaps restó en el año unos US$11.600 millones al conjunto de los fondos, US$1.400 millones de ellos al Fondo E, donde explican cerca del 57 % de la caída real. Como escribió Warren Buffett en su carta a los accionistas de Berkshire Hathaway de 2001, «solo cuando baja la marea descubres quién estaba nadando desnudo».
No fue una sorpresa
El riesgo se advirtió con anticipación y desde varios frentes: el Banco Central de Chile, la Superintendencia y la academia. Incluso ejecutivos de las propias AFP pidieron en privado a los reguladores que les pusieran límites.
Tabla 1
Advertencias y medidas sobre la exposición de los fondos de pensiones a los rendimientos de largo plazo, 2019–2026
Fecha, institución y contenido de cada advertencia o medida previa a las pérdidas de 2026 · Fuente: Clapes UC; Superintendencia de Pensiones; Banco Central de Chile; Bloomberg. Investigación: A79 METALS SpA.
| Fecha | Quién | Qué advirtió o dispuso |
|---|---|---|
| 2019–2025 | Clapes UC (Arturo Cifuentes) | Advirtió en varias publicaciones que los límites por clase de activo no controlan el riesgo de los fondos y propuso medirlo para la cartera completa |
| 2024 y ene. 2025 | Superintendencia de Pensiones | Advirtió a las AFP sobre el riesgo de los derivados y luego exigió modificar sus políticas de gestión de riesgo (superintendente Joaquín Cortez, según Bloomberg) |
| Nov. 2025 | Banco Central de Chile | Los fondos de pensiones «han incrementado la duración de sus portafolios» con derivados de tasas de interés en dólares y «han aumentado su exposición a pérdidas ante alzas de tasas de largo plazo» (Informe de Estabilidad Financiera, segundo semestre de 2025) |
| Abr. 2026 | Superintendencia de Pensiones | Resolución Exenta N.° 549: límite a la pérdida esperada por derivados en un escenario de estrés, con cumplimiento total a inicios de noviembre de 2026 |
| May. 2026 | Banco Central de Chile | Esas posiciones aumentan la exposición de los fondos «al riesgo de alzas en el tramo largo de la curva de rendimiento» (Informe de Estabilidad Financiera, primer semestre de 2026) |
| Ago. 2026 | Clapes UC | La duración de la renta fija del Fondo E llegó a 10,2 años, la más alta del sistema, y su riesgo, medido como pérdida promedio en escenarios adversos (CVaR), casi se triplicó entre 2010–2017 y 2018–2025 |
| Revelado en oct. 2026 | Ejecutivos de las propias AFP | Más de un año antes de las pérdidas, habían pedido en privado a los reguladores reglas que les impidieran acumular estas posiciones (Bloomberg) |
Uno de los datos más reveladores se conoció recién en octubre. Según Bloomberg, los ejecutivos explicaron que esas operaciones habían sido tan lucrativas que no podían abandonarlas por su cuenta y renunciar a rentabilidades que sus competidores seguirían obteniendo. La agencia agrega que el sistema penaliza a los fondos que rinden menos que sus pares.
A nuestro juicio, la penalización más concreta está en la ley: la rentabilidad mínima. Cada fondo se compara con el promedio de los fondos del mismo tipo en los últimos 36 meses y, si queda bastante por debajo (en el Fondo E, al menos 2 puntos porcentuales anuales), la AFP debe cubrir la diferencia con su propio patrimonio, el encaje (artículos 37 y 40 del Decreto Ley N.° 3.500). La regla protege al afiliado de la administradora que se aparta del resto y le va mal, pero no de que todas se equivoquen juntas: si todas pierden, ninguna incumple. Ese incentivo ayuda a explicar la conducta de manada. No la justifica: el mínimo legal hacía costoso apartarse del resto, pero no lo impedía. Además, según Bloomberg, los propios ejecutivos pedían reglas que les impidieran hacer lo que seguían haciendo.
La defensa de las AFP no alcanza
La Asociación de Administradoras de Fondos de Pensiones (Asociación de AFP) rechaza que se hable de apuesta: los derivados son una herramienta habitual en la renta fija. Su presidente ejecutivo, León Fernández de Castro, sostiene que se trata de una valorización económica, no de una pérdida realizada. El gremio, en un comunicado, y su presidente ejecutivo, en entrevistas como la que dio a Radio Bío Bío, han repetido que con la misma estrategia el Fondo E ganó 8,06 % real en 2025, que la caída de 2021 (−13,11 %) se compensó después y que la mayoría de los afiliados del Fondo E tiene entre 30 y 45 años. Lo resumen así: es una estrategia de largo plazo. «No nos equivocamos», dijo Fernández de Castro a Radio Duna.
Los datos de la Superintendencia confirman esa compensación, pero también su tamaño. Entre 2021 y 2025, el Fondo E acumuló una rentabilidad real de +0,23 %: recuperó la caída de 2021, pero dejó a sus afiliados cinco años sin rentabilidad real.
Tampoco resiste análisis el argumento de 2025. Que la misma estrategia rentara 8,06 % real el año pasado no prueba que fuera prudente: solo muestra que ese año los rendimientos se movieron a su favor. Y olvida una máxima de la inversión que la propia Superintendencia obliga a las AFP a incluir cuando publicitan su rentabilidad: «La rentabilidad es variable, por lo que nada garantiza que las rentabilidades pasadas se repitan en el futuro».
El argumento de la edad no tiene asidero. El Fondo E se define como el más conservador del sistema, y esa promesa no depende de quién lo elige: quien entra al Fondo E, tenga 30 o 60 años, lo hace precisamente para no asumir riesgo. Un fondo cuyo mandato es el menor riesgo no puede medirse por la edad promedio de sus afiliados, sino por si cumplió ese mandato. Este año no lo cumplió.
Queda el argumento central: el del largo plazo, y con él la idea de que no hay una pérdida materializada porque el valor puede recuperarse con el tiempo. Fernández de Castro lo ha repetido en entrevistas con Diario Financiero y CNN Chile: «Esto es gradual, debería poder absorberse en el tiempo»; «No es una pérdida materializada». Ese argumento no supera una prueba de integridad. El sistema pensiona personas todos los meses, y para quien se pensiona hoy la pérdida sí se materializa: quien contrató este año una renta vitalicia lo hizo con un saldo menor, y quien está en retiro programado sigue expuesto, con menos tiempo para recuperarse. Un gestor con deber fiduciario, más aún si administra fondos de pensiones, responde por el ahorro de cada afiliado en el momento en que lo necesita, no por el promedio de un horizonte que ese afiliado ya no tiene. El exministro de Hacienda Ignacio Briones lo planteó así: «Alargaron la duración del fondo E y lo descalzaron bastante respecto de la renta vitalicia». Y la pérdida podría dejar de ser solo contable incluso para los fondos: según Bloomberg, los fondos que aún superen los límites a los derivados que la Superintendencia fijó en abril (TABLA 1) deben reducir esas posiciones antes de inicios de noviembre, lo que obligaría a realizar parte de las pérdidas.
Dado que claramente no fue una buena estrategia para aquellos afiliados que se jubilan hoy, deberían explicar cuál fue el efecto.
Matías Acevedo, profesor de Economía de la Universidad de los Andes, a Bloomberg (15 oct. 2026)
Que la norma lo permitiera no lo hace prudente
El estudio de Clapes UC lo resume así: «El fondo E no incumple ninguna norma; el problema es que las normas no capturan el riesgo relevante». Es cierto, y ahí está la falla. La brecha regulatoria explica cómo fue posible; no excusa la decisión.
Toda gestión de inversiones descansa en un binomio, riesgo y retorno, y en el Fondo E se privilegió el retorno por sobre el riesgo, que era precisamente lo que había que gestionar. La regulación fija un piso; no reemplaza el criterio. De un equipo profesional de inversiones se espera el juicio para distinguir lo correcto de lo que solo está permitido. Como dijo Acevedo a Bloomberg, el regulador puede limitar estos instrumentos, «pero se supone que hay un administrador que es experto en esto». Administrar el ahorro previsional de millones de personas exige proteger su patrimonio antes que ganar una carrera de rentabilidad entre pares.
La ley, además, pide más que respetar límites. El artículo 147 del Decreto Ley N.° 3.500 exige a las AFP buscar «una adecuada rentabilidad y seguridad» y actuar en el exclusivo interés de los fondos, y la Norma de Carácter General N.° 340, de julio de 2025, les fijó deberes explícitos de cuidado y destreza. Con esa base, el 20 de octubre la Superintendencia abrió un procedimiento sancionatorio contra las siete AFP, con respaldo de parlamentarios de distintos sectores. Como advirtió el economista Sebastián Edwards, «las pérdidas, por sí solas, no prueban un incumplimiento fiduciario», y el resultado está por verse. Pero Álvaro Clarke, expresidente del Consejo Técnico de Inversiones, ya lo resumió en una frase: «Son riesgos que el Fondo E no debiera tomar».
El oro está permitido, pero la norma le deja poco espacio
Chile autorizó el oro en los fondos de pensiones hace seis años. La Superintendencia lo puso en consulta en octubre de 2019 por su carácter de refugio y su aporte a la diversificación, y lo aprobó en mayo de 2020. En septiembre de ese año, la Comisión Clasificadora de Riesgo (CCR) aprobó los primeros cuatro títulos representativos de oro: instrumentos que se transan en bolsa y cuyo subyacente está respaldado por oro físico o por futuros de oro.
La norma, sin embargo, le dio poco espacio. Cada fondo puede invertir como máximo 1 % de su valor en estos títulos (0,5 % si no cuentan con aprobación de la CCR), y un exceso debe corregirse en un mes, mientras que en otros activos alternativos puede mantenerse. En los multifondos, el oro computa en el límite de renta variable, que en el Fondo E es de 5 %: compite con las acciones. En los fondos generacionales computará como activo de crecimiento, la categoría de mayor riesgo, que se reduce a medida que el afiliado envejece, salvo que la Superintendencia lo excluya mediante una norma de carácter general. Seis años después de autorizarlo, no hay información pública que muestre inversiones de las AFP en oro.
Conviene ser precisos: el oro no habría evitado esta pérdida. Con 5 % en oro, el Fondo E habría caído cerca de 9,9 % entre enero y septiembre, en vez de 10,39 %. Su aporte es otro: responde a factores distintos de los que mueven la renta fija. Entre 2010 y 2025, la correlación entre la rentabilidad real anual del oro en pesos y la del Fondo E fue prácticamente nula (0,08), y en los tres períodos en que el Fondo E perdió, el oro en pesos reales subió o cayó mucho menos: 2021 (+8,1 % frente a −13,11 %), 2023 (+11,1 % frente a −1,31 %) y 2026 hasta septiembre (−0,8 % frente a −10,39 %). En un cálculo ilustrativo, sin costos, una asignación fija de 5 % con rebalanceo anual habría elevado la rentabilidad real anual del Fondo E entre 2010 y 2025 de 2,99 % a 3,33 %, moderado su peor año de −13,11 % a −12,05 % y bajado su volatilidad de 5,1 % a 5,0 %, aunque el oro por sí solo es más volátil (16,4 %). Más retorno con igual o menor riesgo: eso es diversificar.
Gráfico 1
Valor real de 100 pesos invertidos en oro y en el Fondo E, 2010–2025
Pesos reales (UF), base 100 a fines de 2009, con la rentabilidad real de cada año · Fuente: Superintendencia de Pensiones; Incrementum AG / LSEG; Banco Central de Chile. Investigación: A79 METALS SpA.
- Oro
- Fondo E (Sistema)
El oro se convierte a pesos con el dólar observado y se deflacta por UF, la misma base que usa la Superintendencia para el Fondo E.
Para un ahorrante chileno hay un factor adicional: la moneda. Entre enero de 2000 y septiembre de 2026, el oro rindió 10,5 % nominal anual en dólares y 13,0 % en pesos chilenos, más que en cualquiera de las monedas de países desarrollados de la tabla, porque el peso se depreció de $527,70 a $970,46 por dólar. Descontada la inflación, rindió 8,9 % real anual en UF, la medida comparable con el Fondo E. En 2026, por ejemplo, el oro sube 2,6 % en pesos, pero cae 0,8 % en UF, porque la inflación superó su alza.
Tabla 2
Rentabilidad del oro en pesos chilenos, en UF y en monedas de países desarrollados, 2000–2026
Variación anual del precio del oro, en %: nominal en cada moneda y real en UF (descontada la inflación chilena); 2026 hasta el 30 de septiembre. Monedas de países desarrollados (Incrementum publica además el yuan chino y la rupia india); «Promedio»: promedio simple de las siete monedas de la tabla, sin el peso chileno, calculado por A79 METALS con el método de Incrementum · Fuente: Incrementum AG, In Gold We Trust – Monthly Gold Compass (oct. 2026), con datos de LSEG; columnas CLP y UF: cálculo de A79 METALS con el dólar observado y la UF del Banco Central de Chile.
| Año | CLP | UF | USD | EUR | GBP | AUD | CAD | JPY | CHF | Promedio |
|---|---|---|---|---|---|---|---|---|---|---|
| 2000–2004 | 61,7 % | 40,7 % | 52,4 % | 13,3 % | 28,0 % | 27,3 % | 26,8 % | 52,7 % | 9,1 % | 29,9 % |
| 2005–2009 | 126,2 % | 87,1 % | 150,1 % | 136,8 % | 197,0 % | 118,1 % | 118,7 % | 126,8 % | 127,6 % | 139,3 % |
| 2010 | 19,8 % | 16,9 % | 29,5 % | 38,6 % | 34,2 % | 13,6 % | 22,8 % | 13,2 % | 16,8 % | 24,1 % |
| 2011 | 22,7 % | 18,1 % | 10,2 % | 13,9 % | 10,6 % | 10,3 % | 12,7 % | 4,5 % | 10,7 % | 10,4 % |
| 2012 | −1,7 % | −4,1 % | 7,1 % | 5,0 % | 2,5 % | 5,3 % | 4,2 % | 20,7 % | 4,5 % | 7,0 % |
| 2013 | −21,2 % | −22,8 % | −28,0 % | −30,9 % | −29,4 % | −16,1 % | −23,0 % | −12,6 % | −29,8 % | −24,3 % |
| 2014 | 13,9 % | 7,8 % | −1,8 % | 11,6 % | 4,4 % | 7,3 % | 7,5 % | 11,6 % | 9,4 % | 7,1 % |
| 2015 | 4,3 % | 0,3 % | −10,4 % | −0,1 % | −5,3 % | 0,6 % | 6,8 % | −9,9 % | −9,7 % | −4,0 % |
| 2016 | 2,4 % | −0,4 % | 8,5 % | 12,1 % | 29,6 % | 9,6 % | 5,3 % | 5,4 % | 10,3 % | 11,5 % |
| 2017 | 4,3 % | 2,5 % | 13,1 % | −0,9 % | 3,3 % | 4,6 % | 5,9 % | 9,0 % | 8,3 % | 6,2 % |
| 2018 | 11,4 % | 8,3 % | −1,5 % | 3,0 % | 4,3 % | 8,9 % | 6,8 % | −4,2 % | −0,8 % | 2,4 % |
| 2019 | 26,6 % | 23,3 % | 18,3 % | 21,0 % | 13,7 % | 18,8 % | 12,6 % | 17,2 % | 16,6 % | 16,9 % |
| 2020 | 19,4 % | 16,3 % | 25,0 % | 14,8 % | 21,3 % | 14,1 % | 22,6 % | 18,8 % | 14,3 % | 18,7 % |
| 2021 | 15,2 % | 8,1 % | −3,6 % | 3,6 % | −2,6 % | 2,2 % | −4,3 % | 7,5 % | −0,6 % | 0,3 % |
| 2022 | 0,9 % | −10,9 % | −0,2 % | 6,0 % | 11,6 % | 6,3 % | 7,0 % | 13,7 % | 1,1 % | 6,5 % |
| 2023 | 16,4 % | 11,1 % | 13,1 % | 9,7 % | 7,4 % | 13,1 % | 10,5 % | 21,6 % | 2,9 % | 11,2 % |
| 2024 | 42,7 % | 36,6 % | 27,2 % | 35,6 % | 29,4 % | 40,0 % | 38,1 % | 41,7 % | 37,1 % | 35,6 % |
| 2025 | 51,0 % | 46,0 % | 64,4 % | 44,9 % | 52,7 % | 52,4 % | 56,9 % | 63,9 % | 43,6 % | 54,1 % |
| 2026 (a sept.) | 2,6 % | −0,8 % | −3,7 % | −0,1 % | −2,2 % | −7,5 % | −0,1 % | −3,2 % | 1,6 % | −2,2 % |
| Rendimiento 2000–2026 (a sept.) | 2.558,2 % | 875,5 % | 1.345,6 % | 1.185,9 % | 1.656,0 % | 1.260,3 % | 1.322,9 % | 2.126,0 % | 659,7 % | 1.365,2 % |
| CAGR | 13,0 % | 8,9 % | 10,5 % | 10,0 % | 11,3 % | 10,3 % | 10,4 % | 12,3 % | 7,9 % | 10,4 % |
2000–2004 y 2005–2009: variación acumulada de cada quinquenio. CAGR: rentabilidad anual compuesta entre el 1 de enero de 2000 y el 30 de septiembre de 2026. Cifras nominales, salvo la columna UF (real). La diferencia entre las columnas CLP y UF es la variación de la UF en cada período: en 2022, por ejemplo, la UF subió 13,3 %.
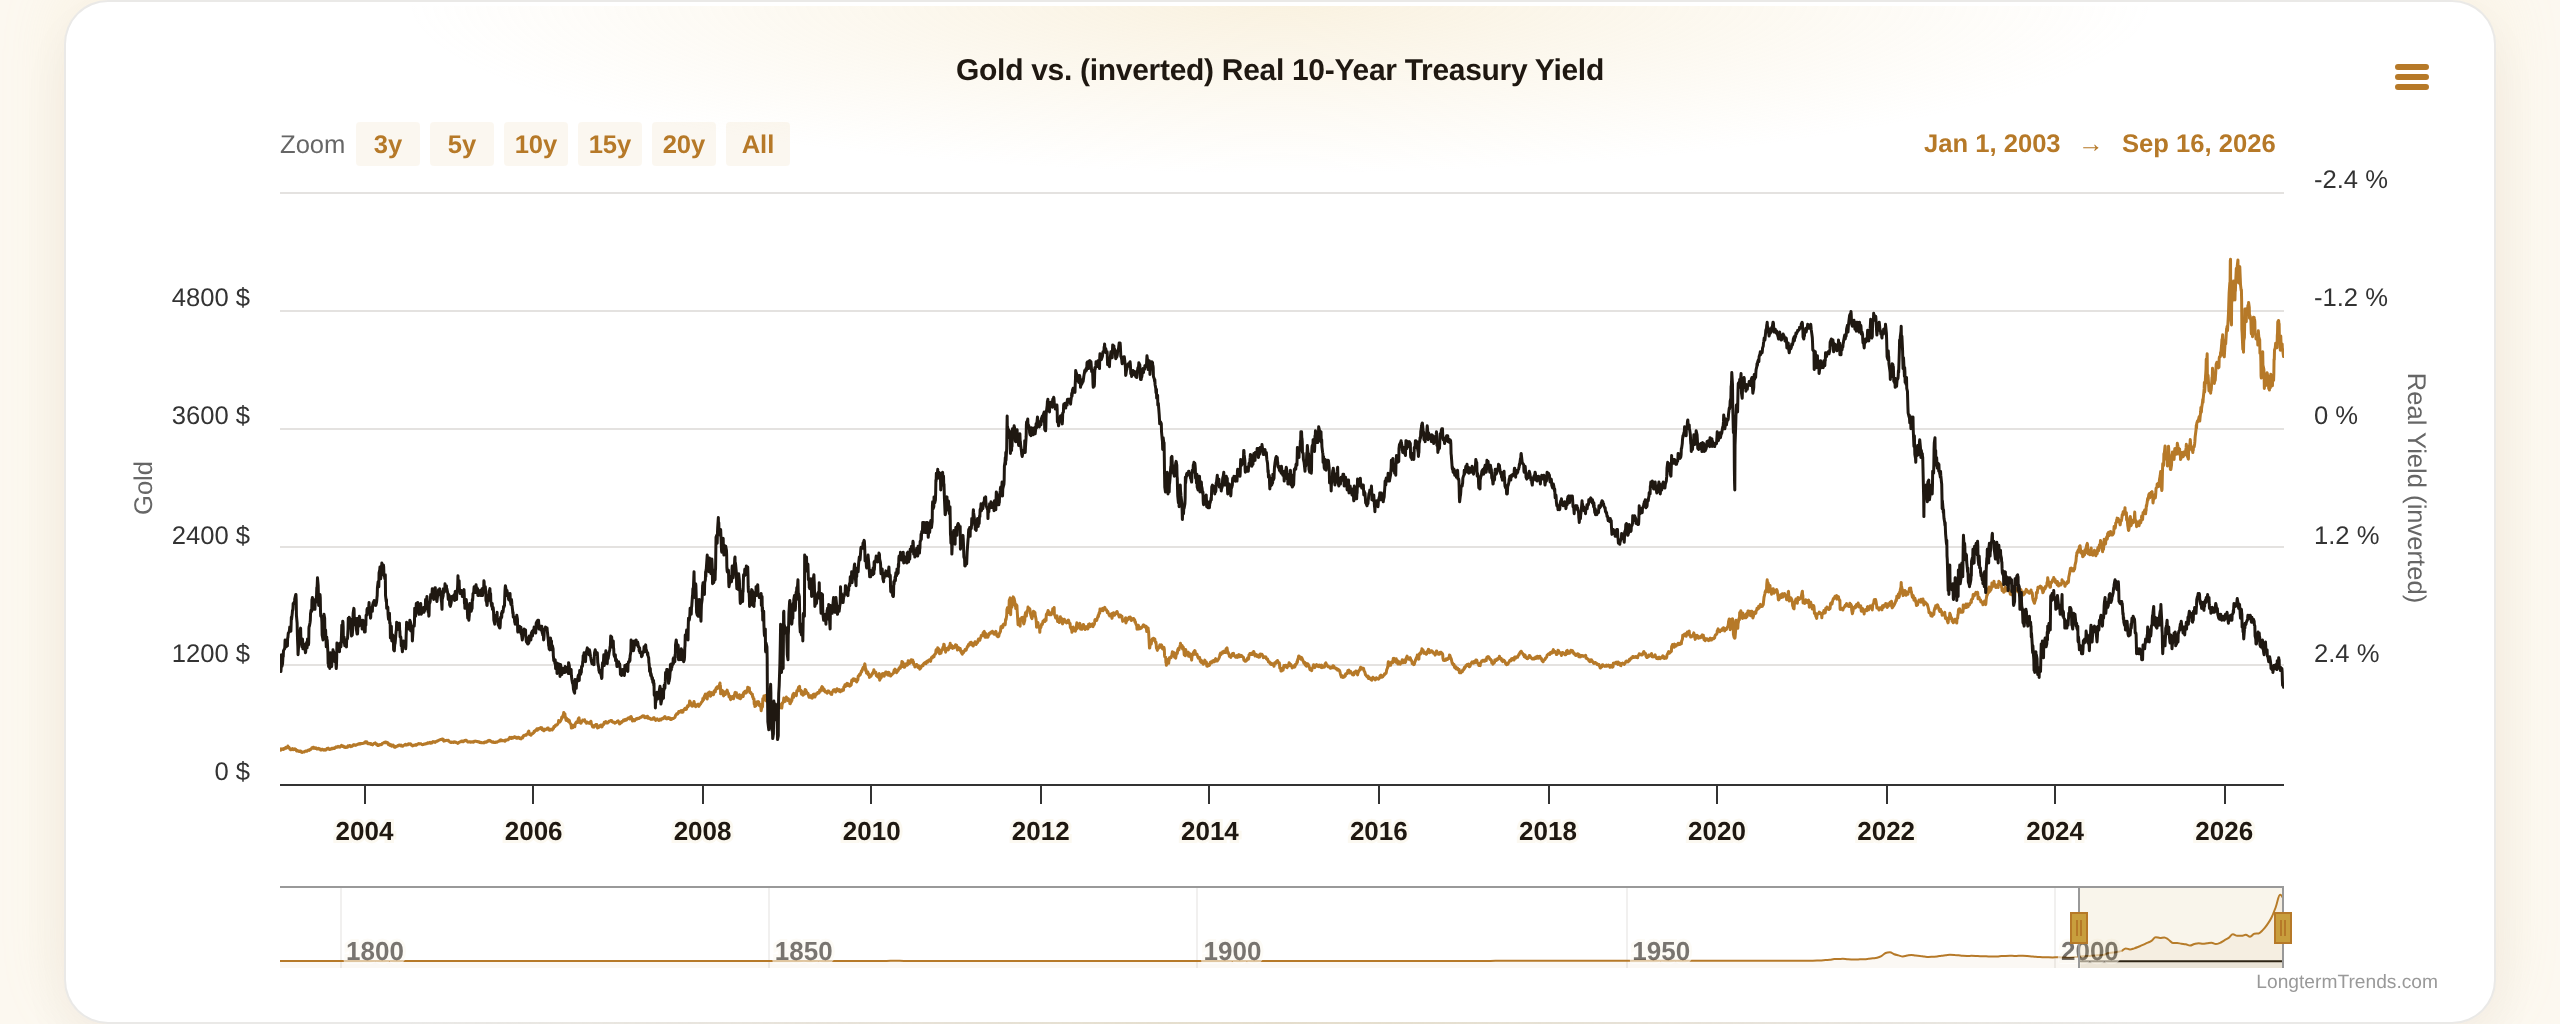
Además, desde 2022 el oro se desacopló en buena medida de los rendimientos reales de EE. UU. (el rendimiento de la deuda del Tesoro descontada la inflación esperada): según J.P. Morgan Asset Management, esa variable pasó de explicar el 85 % de sus movimientos entre 1990 y 2021 a solo el 16 % desde 2022, como analizamos en septiembre. El oro depende hoy mucho menos del factor que concentró el riesgo del Fondo E: los rendimientos de largo plazo.
Desarrollaremos el caso en profundidad en nuestro próximo análisis, «El caso del oro en un portafolio».
Lo que hizo el Banco Central con sus propias reservas
La misma institución que advirtió dos veces sobre el riesgo de duración diversificó sus reservas con oro. En febrero de 2026, tras 26 años sin compras relevantes, el Banco Central de Chile elevó su oro monetario de cerca de US$42 millones a US$1.108 millones, cerca del 2,2 % de las reservas internacionales: más del doble del tope que la norma impone a cada fondo de pensiones. A septiembre, ese oro estaba valorizado en US$1.441 millones, cerca del 2,7 % de las reservas. Lo analizamos en una columna de opinión en septiembre.
Los objetivos no son iguales. Una reserva internacional busca liquidez y estabilidad; un fondo de pensiones busca financiar jubilaciones. Pero la lógica de gestión de riesgo es la misma: no depender de un solo factor. El Banco Central la aplicó a su balance, y es también quien fija los límites de inversión de los fondos de pensiones en activos alternativos. El sistema de pensiones todavía no aplica esa lógica a favor de sus afiliados.
Fondos generacionales: primero corregir, después implementar
El 1 de abril de 2027, los multifondos darán paso a diez fondos generacionales: cada afiliado quedará en un fondo según su edad, que reduce el riesgo a medida que se acerca la jubilación. El nuevo régimen mejora dos cosas importantes: mide a cada AFP contra una cartera de referencia, no solo contra sus pares, lo que reduce el incentivo a la conducta de manada que describió Bloomberg, y acota la duración. Pero el nuevo mecanismo también es de doble filo: si el fondo rinde por debajo de su cartera de referencia más allá de un margen, la AFP debe aportar de su patrimonio. Lo que no esté bien representado en esa cartera es una desviación que la administradora paga si sale mal.
Aun así, sostenemos que esa transición debe suspenderse. El problema de fondo sigue abierto: según Arturo Cifuentes, de Clapes UC, el nuevo régimen «tampoco contempla métricas de riesgo», sino «solo límites por clase de activos. O sea, esto podría suceder de nuevo». La Superintendencia tiene otra lectura: incorporó rangos de duración para la renta fija, una cartera de referencia para cada fondo y un límite de riesgo para los derivados. Pero si esas mejoras son sustantivas, pueden aplicarse ya en los multifondos actuales. Es más prudente probarlas en el sistema vigente y sacar lecciones antes de trasladar a todos los afiliados, de una vez, a un esquema nuevo. La suspensión daría el tiempo para hacerlo, para revisar los incentivos que empujaron a las AFP a moverse en bloque y para resolver cómo la norma trata al oro.
Para esa corrección, proponemos seis cambios a la Superintendencia de Pensiones, al Consejo Técnico de Inversiones (CTI), al Banco Central de Chile y, cuando requieran ley, al Congreso:
- Medir el riesgo de cada fondo en la cartera completa, con métricas como el CVaR (la pérdida promedio en los escenarios más adversos) que propone Clapes UC, y no solo con límites por clase de activo. Y aplicar desde ya en los multifondos la cartera de referencia y los rangos de duración del nuevo régimen, para aprender de ellos antes de la transición, durante al menos 12 meses.
- Dar libertad para elegir el fondo generacional. Con la reforma, cada afiliado queda asignado a un fondo según su fecha de nacimiento y permanece en él hasta pensionarse, sin poder cambiarse. Pero la tolerancia al riesgo es personal: dos personas de la misma edad pueden tener situaciones y horizontes muy distintos. El fondo según la edad debería ser la opción por defecto, no una obligación, con libertad para moverse a uno de mayor o menor riesgo, como permiten hoy los multifondos, y con límites razonables a la frecuencia de los cambios.
- Excluir el oro físico y los títulos respaldados por oro físico del límite de activos de crecimiento, al menos en las etapas cercanas a la jubilación. El propio régimen ya prevé que algunos activos alternativos se clasifiquen como de protección y permite que la Superintendencia excluya instrumentos del límite mediante una norma de carácter general. Además, el índice que la Superintendencia definirá para «otras inversiones alternativas» debería considerar el oro, para que una AFP que lo incluya en su asignación estratégica no sea penalizada por apartarse de su cartera de referencia.
- Revisar el tope de 1 % de oro por fondo. Los fondos de pensiones de Países Bajos, EE. UU., el Reino Unido y Australia que documentó el Consejo Mundial del Oro (World Gold Council, WGC) mantienen asignaciones de entre 2 % y 5 %, y el Banco Central tenía a septiembre cerca de 2,7 % de sus reservas en oro.
- Dar al oro el mismo plazo de regularización de excesos que al resto de los activos alternativos. Hoy un exceso en oro debe corregirse en un mes; en otros alternativos puede mantenerse.
- Informar por separado la inversión en oro de cada fondo. En el informe mensual de la Superintendencia, el oro no aparece como una categoría propia, de modo que hoy un afiliado no puede verificar si esa diversificación existe.
Las propuestas asociadas al oro no obligan a una AFP a invertir en oro; le dan espacio para hacerlo con criterio. El sistema de AFP ha sido uno de los pilares del desarrollo del mercado de capitales chileno y, precisamente por eso, merece una regulación que trate cada activo según el perfil de riesgo y retorno que realmente aporta. Lo que el sistema les debe a sus afiliados no es una rentabilidad determinada: es un riesgo acorde con la etapa de vida de cada uno, medido en la cartera completa, y una diversificación real, que no dependa solamente de activos financieros tradicionales. El oro es un activo de reconocimiento global, utilizado como reserva de valor por los bancos centrales, de alta liquidez y, en su forma física, sin riesgo de contraparte.
Aviso legal
Esta columna de opinión ha sido preparada por Patricio Díaz, cofundador y Managing Director de A79 METALS. Contenido informativo. No constituye asesoría de inversión ni previsional. A79 METALS SpA compra y vende metales preciosos físicos, incluido el oro, y cuenta con inscripción vigente en el Registro de Entidades Supervisadas de la Unidad de Análisis Financiero (UAF). Las rentabilidades pasadas no garantizan rentabilidades futuras.
Contacto: contacto@a79metals.com · www.a79metals.com/contacto
Transparencia editorial
Fuentes de referencia
- Superintendencia de Pensiones, «Reporte mensual: inversiones y rentabilidad de los fondos de pensiones», septiembre de 2026 — www.spensiones.cl/portal/institucional/594/articles-17168_recurso_1.pdf
- Superintendencia de Pensiones, «Compare fondos», septiembre de 2026 — www.spensiones.cl/portal/institucional/594/articles-17170_recurso_1.pdf
- Superintendencia de Pensiones, serie anual de rentabilidad real del Fondo Tipo E, deflactada por UF (2000–2025) — www.spensiones.cl/inf_estadistica/series_afp/fondos_pensiones//rentabilidad_real_anual_fondo_pensiones_tipo_e_deflactada_uf.xls
- Superintendencia de Pensiones, «Régimen de Inversión de los Fondos de Pensiones vigente a partir del 9 de abril de 2026» — www.spensiones.cl/portal/institucional/594/articles-17025_recurso_1.pdf
- Superintendencia de Pensiones, «Régimen de Inversión de los Fondos de Pensiones vigente a partir del 1 de abril de 2027» (fondos generacionales) — www.spensiones.cl/portal/institucional/594/articles-17129_recurso_1.pdf
- Superintendencia de Pensiones, «Superintendencia de Pensiones pone en consulta norma que flexibiliza el Régimen de Inversión de los Fondos de Pensiones y de Cesantía» (28 oct. 2019) — www.spensiones.cl/portal/institucional/594/w3-article-13771.html
- Superintendencia de Pensiones, «Superintendencia de Pensiones autoriza nuevas inversiones en activos nacionales de pequeñas y mediana empresas» (may. 2020) — www.spensiones.cl/portal/institucional/594/w3-article-13927.html
- Superintendencia de Pensiones, «Superintendencia de Pensiones publica Resolución con índices de mercado de referencia para la medición del desempeño de las inversiones de los Fondos Generacionales» (Resolución Exenta N.° 1.244, 10 sept. 2026) — www.spensiones.cl/portal/institucional/594/w3-article-17149.html
- Superintendencia de Pensiones, Compendio de Normas del Sistema de Pensiones, Libro V, Título III, Letra C, Capítulo II («Rentabilidad»): leyenda obligatoria en la publicidad de rentabilidad — www.spensiones.cl/portal/compendio/596/w3-propertyvalue-2783.html
- Decreto Ley N.° 3.500 (1980), artículos 37 (rentabilidad mínima) y 40 (encaje), texto vigente, Biblioteca del Congreso Nacional, Ley Chile — www.bcn.cl/leychile/navegar?idNorma=7147
- Banco Central de Chile, «Informe de Estabilidad Financiera, segundo semestre 2025» (nov. 2025) — cdn.senado.cl/portal-senado-produccion/s3fs-public/2025-11/informe-de-estabilidad-financiera-segundo-semestre-2025.pdf
- Banco Central de Chile, «Informe de Estabilidad Financiera, primer semestre 2026» (may. 2026) — www.bcentral.cl/contenido/-/detalle/publicaciones/politica-financiera/ief-primer-semestre-2026
- Banco Central de Chile, «Banco Central fija nuevos límites de inversión en activos alternativos para Fondos de Pensiones y de Cesantía» (15 abr. 2024) — www.bcentral.cl/contenido/-/detalle/bcch-fija-nuevos-limites-de-inversion-en-activos-alternativos-para-fondos-de-pensiones-y-de-cesantia
- Banco Central de Chile, Base de Datos Estadísticos (BDE): dólar observado y UF, series diarias — si3.bcentral.cl/Siete/ES/Siete/Cuadro/CAP_TIPO_CAMBIO/MN_TIPO_CAMBIO9/DOLAR_OBSERVADO
- Banco Central de Chile, Base de Datos Estadísticos (BDE): «Activos de reserva», serie mensual, ene.–sept. 2026 — si3.bcentral.cl/Siete/ES/Siete/Cuadro/CAP_BDP/MN_BDP42/BP_RESERVAS/BP_RESERVAS
- T13, «Fin a los multifondos A, B, C, D y E: Qué NO se podrá hacer con el nuevo sistema de fondos generacionales» (2 sept. 2026) — www.t13.cl/noticia/te-puede-servir/fin-multifondos-b-c-d-e-no-se-puede-hacer-nuevo-sistema-fondos-generacionales-2-9-2026
- Ex-Ante, Paulina Yazigi, «7 cosas que debes saber sobre los Fondos Generacionales» — www.ex-ante.cl/economia/7-cosas-que-debes-saber-sobre-los-fondos-generacionales-o-lo-que-te-puedo-contar-hasta-ahora-por-paulina-yazigi/
- Clapes UC, Arturo Cifuentes y Antonia Cabrera, «Clapes UC: riesgo del fondo E casi se triplicó entre 2010-2025 y advierte por fondos generacionales», Diario Financiero (26 ago. 2026) — clapesuc.cl/en-los-medios/clapes-uc-riesgo-del-fondo-e-casi-se-triplico-entre-2010-2025-y-advierte-por-fondos-generacionales
- Clapes UC, «Cómo el fondo de pensiones que debía proteger los ahorros triplicó su riesgo en dos décadas», BioBioChile (6 sept. 2026) — clapesuc.cl/en-los-medios/como-el-fondo-de-pensiones-que-debia-proteger-los-ahorros-triplico-su-riesgo-en-dos-decadas
- Clapes UC, Arturo Cifuentes, «Las lecciones del fondo E», Diario Financiero (15 oct. 2026) — clapesuc.cl/en-los-medios/las-lecciones-del-fondo-e
- Clapes UC, «Investigador de Clapes UC que advirtió por el fondo E: “Es un error regulatorio básico y fundamental”», Diario Financiero (16 oct. 2026) — clapesuc.cl/en-los-medios/investigador-de-clapes-uc-que-advirtio-por-el-fondo-e-es-un-error-regulatorio-basico-y-fundamental
- Bloomberg, Carolina Gonzalez y Valentina Fuentes, versión en español publicada por Perfil: «AFP chilenas alertaron por riesgo en derivados mientras elevaban sus inversiones» (15 oct. 2026) — www.perfil.com/noticias/bloomberg/bc-afp-chilenas-alertaron-por-riesgo-en-derivados-mientras-elevaban-sus-inversiones.phtml
- Bloomberg Línea, «Fondos de pensiones de Chile afrontan pérdidas de US$7.700 millones por apuestas a tasas de EEUU» (13 oct. 2026) — www.bloomberglinea.com/latinoamerica/chile/fondos-de-pensiones-de-chile-afrontan-perdidas-de-us7700-millones-por-apuestas-a-tasas-de-eeuu/
- Radio Duna, «“No nos equivocamos”: Presidente de la Asociación de AFP aclara pérdidas del fondo E» (15 oct. 2026), YouTube — www.youtube.com/watch?v=hDVgfgbbrpg
- Diario Financiero, «“Esto es gradual, debería poder absorberse en el tiempo”: Fernández de Castro y caída del fondo E» (14 oct. 2026), YouTube — www.youtube.com/watch?v=9jHLd-EmiyI
- CNN Chile, Agenda Económica PM, «Presidente de la Asociación de AFP por cifras de fondos: “No es una pérdida materializada”» (15 oct. 2026), YouTube — www.youtube.com/watch?v=t7CMFAtWrzQ
- El Dínamo, «Ignacio Briones apunta contra AFP por crisis de fondo E: “Parecen suponer que la gente es tonta”» (16 oct. 2026) — www.eldinamo.cl/economia/dinero/2026/10/16/ignacio-briones-apunta-contra-afp-por-crisis-de-fondo-e-parecen-suponer-que-la-gente-es-tonta/
- BioBioChile, «AFPs niegan apuesta que derivó en estrepitosa caída del Fondo E: es una estrategia de largo plazo» (14 oct. 2026) — www.biobiochile.cl/noticias/economia/negocios-y-empresas/2026/10/14/afps-niegan-apuesta-que-derivo-en-estrepitosa-caida-del-fondo-e-es-una-estrategia-de-largo-plazo.shtml
- BioBioChile, «AFPs insisten en que apuesta que generó pérdidas en bolsillos de chilenos no es ni apuesta ni pérdida» (15 oct. 2026) — www.biobiochile.cl/noticias/economia/actualidad-economica/2026/10/15/afps-insisten-en-que-apuesta-que-genero-perdidas-en-bolsillos-de-chilenos-no-es-ni-apuesta-ni-perdida.shtml
- Emol, Tomás Molina y Agustín Monsalve, «Super de Pensiones inicia proceso sancionatorio contra las siete AFP por caídas de los fondos D y E» (20 oct. 2026) — www.emol.com/noticias/Economia/2026/10/20/1214647/super-pensiones-sanciones-siete-afp.html
- Emol, Gabriela Valdés, «Desde republicanos al FA: Parlamentarios respaldan investigación de la Superintendencia contra las AFP» (20 oct. 2026) — www.emol.com/noticias/Nacional/2026/10/20/1214669/republicanos-fa-investigacion-afp.html
- Emol, Nicolás Stevenson, «Posible “daño irreparable” y “grave falla en la gestión del riesgo”: Las críticas de economistas a las AFPs por pérdidas del fondo E» (18 oct. 2026) — www.emol.com/noticias/Economia/2026/10/18/1214487/fondos-e-pensiones-criticas-economistas.html
- Diario Financiero, «Caída del fondo E: Cortez se reúne con las AFP y efecto de tasas provoca pérdidas por US$11 mil millones» (15 oct. 2026) — www.df.cl/mercados/pensiones/caida-del-fondo-e-cortez-se-reune-con-las-afp-y-efecto-de-tasas-provoca
- Diario Financiero, «¿Oro a la vista? Autorizan los instrumentos para que las AFP puedan invertir en el metal precioso» (16 oct. 2020) — www.df.cl/mercados/bolsa-monedas/oro-a-la-vista-autorizan-los-instrumentos-para-que-las-afp-puedan
- Departamento del Tesoro de EE. UU. (U.S. Department of the Treasury), «Daily Treasury Par Yield Curve Rates», septiembre de 2026 — home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?type=daily_treasury_yield_curve&field_tdr_date_value_month=202609
- Incrementum AG, «In Gold We Trust – Monthly Gold Compass» (oct. 2026), tabla «Gold Performance in Major Currencies, 2000–2026 YTD», datos de LSEG al 30 sept. 2026 — ingoldwetrust.report
- Berkshire Hathaway, Warren E. Buffett, carta a los accionistas de 2001 (28 feb. 2002) — www.berkshirehathaway.com/2001ar/2001letter.html
- J.P. Morgan Asset Management, «Is Gold’s Old Playbook Broken?» — am.jpmorgan.com/gb/en/asset-management/liq/insights/portfolio-insights/fixed-income/fixed-income-perspectives/is-golds-old-playbook-broken/
- Consejo Mundial del Oro (World Gold Council), Jeremy De Pessemier, «Gold in Pension Funds: Case studies» (1 oct. 2026) — www.gold.org/goldhub/gold-focus/2026/10/gold-pension-funds-case-studies
- A79 METALS, Patricio Díaz, «¿El Banco Central de Chile compró oro caro? ¿Fue una mala decisión?» (11 sept. 2026) — a79metals.com/articulos/mercado/banco-central-chile-compro-oro-caro
- A79 METALS, «El oro rompió su relación más antigua con los mercados: ya no se mueve al ritmo de los rendimientos reales» (21 sept. 2026) — a79metals.com/articulos/mercado/oro-quiebre-real-yields